
Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailResposta curta: com a Selic em 13,75% ao ano, R$ 10 mil rendem de R$ 69,54 (poupança) a R$ 103,90 por mês (CDB 110% do CDI), já descontado o IR, numa aplicação de 12 meses. Abaixo, a conta completa em 6, 12 e 24 meses.
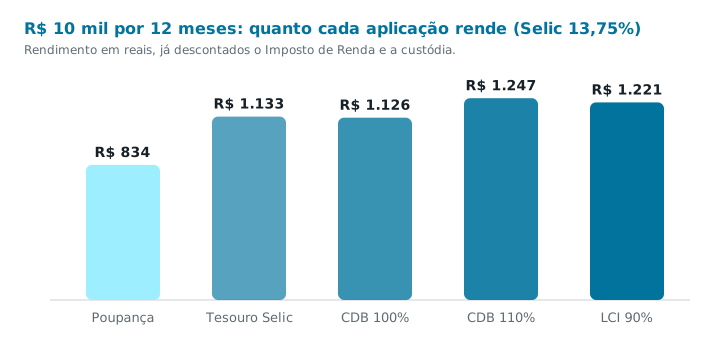
Simulamos R$ 10 mil aplicados de uma vez em cinco opções de renda fixa comuns em bancos e corretoras: poupança, Tesouro Selic, CDB de 100% e de 110% do CDI e LCI (ou LCA) de 90% do CDI. As contas usam as mesmas funções das calculadoras do site.
Premissas: Selic de 13,75% e CDI de 13,65% ao ano, constantes; poupança a 0,67% ao mês (0,5% + TR de referência); Imposto de Renda pela tabela regressiva; resgate no fim do prazo.
| Aplicação | Bruto | IR e custódia | Líquido | Por mês |
|---|---|---|---|---|
| Poupança | R$ 10.834,49 | isento | R$ 10.834,49 | R$ 69,54 |
| Tesouro Selic | R$ 11.375,00 | − R$ 242,00 | R$ 11.133,00 | R$ 94,42 |
| CDB 100% do CDI | R$ 11.365,00 | − R$ 238,87 | R$ 11.126,12 | R$ 93,84 |
| CDB 110% do CDI | R$ 11.511,31 | − R$ 264,48 | R$ 11.246,83 | R$ 103,90 |
| LCI/LCA 90% do CDI | R$ 11.220,54 | isento | R$ 11.220,54 | R$ 101,71 |
"Por mês" é a média do ganho líquido em 12 meses. IR de 17,5% (aplicação de 361 a 720 dias) no Tesouro e nos CDBs.
O prazo muda a ordem, porque o IR dos CDBs e do Tesouro cai com o tempo (20% em 6 meses, 15% em 24), e a LCI e a poupança não pagam IR:
| Aplicação | 6 meses | 12 meses | 24 meses |
|---|---|---|---|
| Poupança | R$ 10.408,88 | R$ 10.834,49 | R$ 11.738,61 |
| Tesouro Selic | R$ 10.531,96 | R$ 11.133,00 | R$ 12.492,33 |
| CDB 100% do CDI | R$ 10.528,54 | R$ 11.126,12 | R$ 12.478,87 |
| CDB 110% do CDI | R$ 10.583,26 | R$ 11.246,83 | R$ 12.763,38 |
| LCI/LCA 90% do CDI | R$ 10.592,71 | R$ 11.220,54 | R$ 12.590,05 |
Em destaque, o maior valor de cada prazo: LCI/LCA 90% do CDI em 6 meses, CDB 110% do CDI em 12 e CDB 110% do CDI em 24. Em 6 meses, a isenção pesa mais porque o IR ainda é de 20%; com o tempo, os 20 pontos a mais do CDB de 110% compensam o imposto. Para comparar a sua oferta de CDB com a de LCI no seu prazo, use o Comparador CDB x LCI/LCA.
Em 12 meses, os R$ 10 mil rendem R$ 834,49 na poupança e R$ 1.126,12 num CDB de 100% do CDI: R$ 291,64 a mais, mesmo depois de o CDB pagar R$ 238,87 de IR. Isso acontece porque, com a Selic acima de 8,5% ao ano, a poupança fica presa em 0,5% ao mês mais a TR, enquanto o CDI acompanha a Selic.
O Tesouro Selic e o CDB de 100% do CDI ficam praticamente empatados (R$ 11.133,00 e R$ 11.126,12). A diferença entre eles está menos no rendimento e mais no risco e na liquidez: o Tesouro é título público, e o CDB tem a garantia do FGC dentro dos limites. Veja CDB, LCI, LCA ou Tesouro Selic.
O IPCA dos 12 meses até ago/2026 foi de 4,22%. Se a inflação dos próximos 12 meses fosse igual, o ganho real (acima da inflação) seria de cerca de 3,96% na poupança, 6,76% no CDB de 100% do CDI e 7,91% em CDB 110% do CDI. É uma hipótese para dar escala, não uma previsão. Para ver o que de fato aconteceu nos últimos anos, leia Poupança x inflação: quanto você ganhou ou perdeu desde 2020.
Com valores maiores, a custódia do Tesouro passa a pesar: veja Quanto rende R$ 100 mil por mês na renda fixa.
Com a Selic em 13,75% ao ano, em média R$ 69,54 por mês na poupança, R$ 93,84 num CDB de 100% do CDI e R$ 103,90 num CDB de 110% do CDI, já descontado o IR, considerando 12 meses de aplicação.
Entre as cinco opções simuladas, CDB 110% do CDI termina com mais: R$ 11.246,83 líquidos em 12 meses. A poupança fica em último, com R$ 10.834,49.
Em rendimento, a poupança perde para as outras opções simuladas: em 12 meses, entrega R$ 291,64 a menos que um CDB de 100% do CDI, mesmo depois do IR do CDB. A vantagem da poupança é a simplicidade e a isenção de IR; há opções com liquidez diária que renderam mais nesta simulação.
O Tesouro Selic é isento da taxa de custódia da B3 para estoque de até R$ 10 mil por CPF. Quando o saldo passa disso com os rendimentos, a taxa de 0,20% ao ano incide só sobre o excedente, o que dá poucos reais nos prazos simulados.
Conteúdo educativo. Este artigo não constitui recomendação de investimento. As simulações supõem taxas constantes e não incluem taxas de corretora nem risco de crédito. Os valores se atualizam quando a Selic muda.
Compare a sua oferta de CDB com a de LCI ou LCA, no seu prazo.
Abrir o Comparador CDB x LCI/LCA →Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.