
Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailResposta curta: em 16/09/2026, o Copom baixou a Selic de 14,00% para 13,75% ao ano, o quinto corte seguido de 0,25 ponto percentual. Para quem investe, a mudança é pequena: R$ 100 mil num CDB de 100% do CDI rendem cerca de R$ 17,19 a menos por mês. A poupança não muda.
O Copom (Comitê de Política Monetária do Banco Central) se reúne a cada seis semanas para definir a meta da Selic, a taxa básica de juros da economia. Na 281ª reunião, encerrada em 16/09/2026, os sete membros votaram por unanimidade por reduzir a taxa de 14,00% para 13,75% ao ano. A nova taxa vale desde 17/09/2026.
Foi o 5º corte seguido de 0,25 ponto percentual. A Selic ficou em 15,00% por 3 reuniões até o primeiro corte, em 18/03/2026. Desde então, a queda acumulada é de 1,25 ponto percentual.
| Reunião | Data | Selic decidida | Mudança |
|---|---|---|---|
| 274ª | 05/11/2025 | 15,00% | — |
| 275ª | 10/12/2025 | 15,00% | manteve |
| 276ª | 28/01/2026 | 15,00% | manteve |
| 277ª | 18/03/2026 | 14,75% | − 0,25 ponto percentual |
| 278ª | 29/04/2026 | 14,50% | − 0,25 ponto percentual |
| 279ª | 17/06/2026 | 14,25% | − 0,25 ponto percentual |
| 280ª | 05/08/2026 | 14,00% | − 0,25 ponto percentual |
| 281ª | 16/09/2026 | 13,75% | − 0,25 ponto percentual |
Fonte: comunicados do Copom, Banco Central do Brasil.
Segundo o comunicado, a inflação desacelerou, mas continua acima da meta de 3% ao ano. A atividade econômica mostra moderação gradual, e o mercado de trabalho segue aquecido. No exterior, o Comitê citou os conflitos no Oriente Médio e a incerteza sobre a política monetária de outros países.
O tom foi de cautela. O Comitê avaliou que os riscos para a inflação estão acima do normal, com "assimetria altista" (mais chance de a inflação surpreender para cima do que para baixo), e não se comprometeu com novos cortes: disse que a magnitude total do ciclo será definida à luz de novas informações.
As projeções de inflação (IPCA) do cenário de referência do Banco Central, publicadas com a decisão:
| Período | Projeção do Copom | Expectativa do mercado (Focus) |
|---|---|---|
| 2026 | 5,2% | 4,9% |
| 2027 | 3,9% | 4,3% |
| 1º tri/2028 | 3,2% | — |
IPCA acumulado em quatro trimestres. O 1º trimestre de 2028 é o horizonte que o Copom usa como referência para as decisões atuais. A banda de tolerância da meta vai de 1,5% a 4,5%.
Aplicações pós-fixadas (Tesouro Selic, CDB, LCI e LCA atrelados ao CDI) acompanham a Selic: quando ela cai, o rendimento cai junto, a partir do dia em que a taxa nova passa a valer. A conta abaixo compara 12 meses com a Selic constante em 14,00% e em 13,75%, já descontados o Imposto de Renda e a custódia:
| R$ 100 mil por 12 meses | Selic 14,00% | Selic 13,75% | Diferença no ano |
|---|---|---|---|
| Poupança | R$ 8.344,88 | R$ 8.344,88 | sem mudança |
| Tesouro Selic | R$ 11.356,00 | R$ 11.150,00 | − R$ 206,00 |
| CDB 100% do CDI | R$ 11.467,50 | R$ 11.261,25 | − R$ 206,25 |
| LCI/LCA 90% do CDI | R$ 12.427,53 | R$ 12.205,40 | − R$ 222,13 |
Valores são o ganho líquido (rendimento, sem o valor aplicado). CDI = Selic − 0,10 ponto. IR de 17,5% (361 a 720 dias) no Tesouro e no CDB; LCI e LCA isentas para pessoa física; custódia do Tesouro sobre o que passa de R$ 10 mil.
Em números redondos: o corte tira cerca de R$ 17,19 por mês de quem tem R$ 100 mil num CDB de 100% do CDI, e R$ 1,72 de quem tem R$ 10 mil. A LCI perde um pouco mais em reais (R$ 222,13 no ano) porque, sem IR, todo o rendimento a menos sai do seu bolso; no CDB, parte da perda seria imposto. O Tesouro Selic fica praticamente igual ao CDB (R$ 206,00 a menos).
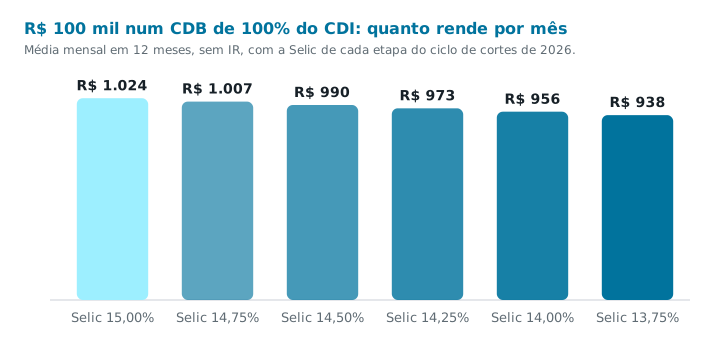
Somando o ciclo inteiro, o efeito já não é tão pequeno. Com a Selic a 15,00%, R$ 100 mil num CDB de 100% do CDI rendiam cerca de R$ 1.024,38 líquidos por mês; com 13,75%, são R$ 938,44: R$ 85,94 a menos por mês.
Para ver quanto rende o seu valor com a Selic em vigor, veja Quanto rende R$ 10 mil e Quanto rende R$ 100 mil por mês, ou refaça a conta no Comparador CDB x LCI/LCA.
A poupança tem regra própria: enquanto a Selic estiver acima de 8,5% ao ano, rende 0,5% ao mês mais a TR. Com a Selic em 13,75%, ainda faltam 5,25 pontos percentualis de cortes até esse limite, então o rendimento da poupança não muda com esta decisão. Mesmo assim, ela continua rendendo menos que as outras opções da tabela: veja como sair da poupança e quanto a poupança ganhou ou perdeu da inflação desde 2020.
Nos títulos prefixados e no Tesouro IPCA+, a taxa é travada na compra, e quem leva até o vencimento recebe o que foi combinado, com ou sem cortes da Selic. O que muda é o preço do título antes do vencimento: quando as taxas de mercado caem, o preço dos títulos já comprados sobe; quando sobem, o preço cai. É a chamada marcação a mercado.
Essas taxas de mercado se movem mais pela expectativa sobre as próximas decisões do que pela decisão do dia, que em geral já era esperada. O mecanismo está explicado em por que o preço do Tesouro Prefixado cai quando a taxa de juros sobe, e você pode comparar os três títulos no Simulador Tesouro Direto.
A Selic influencia o custo do dinheiro para os bancos, mas as taxas cobradas nos empréstimos também dependem do risco, do prazo e da concorrência, e costumam cair devagar. Contratos já assinados com taxa prefixada não mudam. Antes de contratar ou renegociar, compare o custo total (CET) das propostas na Calculadora de Empréstimo.
Para entender como a Selic se relaciona com o CDI e com a inflação, leia Selic, CDI e IPCA: o que significam para o investidor.
O Copom reduziu a meta da Selic de 14,00% para 13,75% ao ano, por unanimidade, em 16/09/2026. A nova taxa vale desde 17/09/2026.
Não. Com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR, e isso não depende do nível exato da Selic. Com 13,75%, a Selic ainda está 5,25 pontos percentualis acima do limite de 8,5%.
Pouco: num CDB de 100% do CDI, R$ 100 mil rendiam R$ 11.467,50 líquidos em 12 meses com a Selic a 14,00%; com 13,75%, rendem R$ 11.261,25. São R$ 206,25 a menos no ano, cerca de R$ 17,19 por mês.
As próximas reuniões de 2026 são em 3 e 4 de novembro e em 8 e 9 de dezembro. A decisão sai no segundo dia, depois das 18h.
O comunicado não promete novos cortes. O Comitê disse que a magnitude total do ciclo será definida à luz de novas informações e que os riscos para a inflação continuam altos, com mais chance de a inflação surpreender para cima.
Conteúdo educativo. Este artigo não constitui recomendação de investimento. As simulações supõem a Selic constante por 12 meses, o que dificilmente acontece, e servem para dar a escala da mudança.
Veja quanto o seu dinheiro rende com a Selic em vigor, no Tesouro Selic, IPCA+ ou Prefixado.
Abrir o Simulador Tesouro Direto →Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.