
Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailResposta curta: depende do prazo. Com o CDI a 13,65% ao ano, a LCI de 90% rende mais em aplicações de até 360 dias; a partir de 361 dias, o CDB de 110% passa à frente. Como 1 ano de calendário tem 365 dias, num prazo de exatamente 1 ano quem vence é o CDB. Abaixo estão as contas, prazo a prazo, já com o Imposto de Renda.
Correção (26/09/2026): a versão anterior dizia que a LCI vencia "até 1 ano", tratando 360 dias como um ano. Como o IR conta dias corridos, em 1 ano de calendário (365 dias) o CDB já vence. Os prazos agora aparecem em dias.
"LCI de 90% do CDI" e "CDB de 110% do CDI" aparecem lado a lado em qualquer aplicativo de banco. Comparar só esses percentuais leva ao erro: o rendimento da LCI é isento de Imposto de Renda para pessoa física, e o do CDB paga IR pela tabela regressiva. Um número já é líquido; o outro, bruto.
Para responder de verdade, simulamos os dois com o Comparador CDB x LCI/LCA do site, aplicando R$ 10 mil de uma vez e resgatando no fim de cada prazo.
Premissas: CDI constante de 13,65% ao ano (estimado a partir da Selic de 16/09/2026), dias úteis estimados e IR do CDB cobrado no resgate. Para ver também a poupança e o Tesouro Selic na mesma comparação, leia Quanto rende R$ 10 mil em 2026: CDB, LCI, Tesouro e poupança.
| Prazo | IR do CDB | CDB 110% (líquido) | LCI 90% (isenta) | Rende mais |
|---|---|---|---|---|
| 180 dias | 22,5% | R$ 10.555,75 | R$ 10.583,03 | LCI (+R$ 27,28) |
| 360 dias | 20,0% | R$ 11.193,63 | R$ 11.205,17 | LCI (+R$ 11,54) |
| 540 dias | 17,5% | R$ 11.910,81 | R$ 11.858,46 | CDB (+R$ 52,35) |
| 720 dias | 17,5% | R$ 12.639,44 | R$ 12.549,84 | CDB (+R$ 89,60) |
| 1.095 dias | 15,0% | R$ 14.465,62 | R$ 14.126,72 | CDB (+R$ 338,91) |
| 1.825 dias | 15,0% | R$ 18.680,79 | R$ 17.785,61 | CDB (+R$ 895,18) |
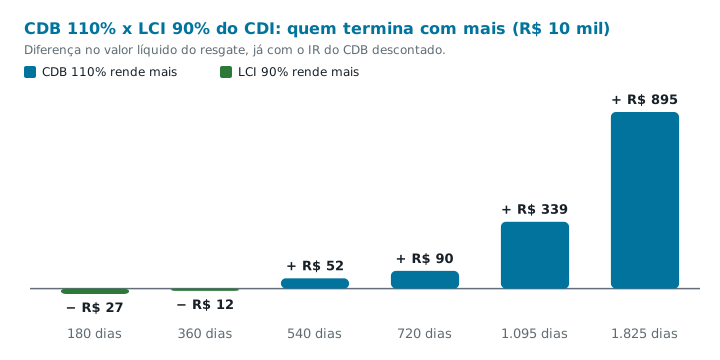
O que decide é o IR do CDB, que cai conforme o prazo: 22,5% até 180 dias, 20% até 360, 17,5% até 720 e 15% depois disso (veja a tabela do IR sobre investimentos). Em 6 meses, o imposto de 22,5% leva quase um quarto do rendimento do CDB, e a LCI fica R$ 27,28 à frente. Em 360 dias, com IR de 20%, a LCI ainda vence por R$ 11,54.
Atenção: a tabela do IR conta dias corridos, não meses nem anos. Uma aplicação de 1 ano de calendário tem 365 dias (366 em ano bissexto) e já paga 17,5%; 2 anos de calendário passam de 720 dias e pagam 15%. Por isso as tabelas deste artigo usam prazos em dias.
A virada acontece exatamente quando a alíquota cai para 17,5%: a partir de 361 dias, o CDB de 110% passa à frente. Em 720 dias (quase 2 anos), ele termina com R$ 89,60 a mais e, em 1.825 dias (5 anos), com R$ 895,18 a mais, porque a diferença de 20 pontos no percentual do CDI rende juros compostos por mais tempo.
A pergunta mais útil na hora de escolher é: "qual percentual do CDI o CDB precisa pagar para empatar com esta LCI?". A tabela responde para LCIs e LCAs de 85% a 100% do CDI:
| Prazo | LCI 85% | LCI 90% | LCI 95% | LCI 100% |
|---|---|---|---|---|
| 180 dias (≈ 6 meses) | 108,9% | 115,2% | 121,6% | 127,9% |
| 360 dias (≈ 1 ano) | 104,9% | 111,0% | 117,1% | 123,1% |
| 720 dias (≈ 2 anos) | 100,9% | 106,7% | 112,5% | 118,3% |
| 1.095 dias (≈ 3 anos) | 97,5% | 103,1% | 108,7% | 114,3% |
Como ler: para empatar com uma LCI de 90% em 720 dias, um CDB precisa pagar cerca de 106,7% do CDI. Qualquer CDB acima disso, com o mesmo prazo e risco parecido, rende mais.
Uma conta rápida muito usada é dividir o percentual da LCI por (1 − alíquota de IR). Para uma LCI de 90% em 3 anos, com IR de 15%: 90 ÷ 0,85 ≈ 105,9% do CDI.
A conta exata mostra que bastam cerca de 103,1%. A regra ignora que o IR só é cobrado no resgate: até lá, os juros compostos do CDB trabalham sobre o valor bruto. Em prazos curtos a diferença é pequena; em prazos longos, a regra faz o CDB parecer pior do que é.
Um exemplo do custo da liquidez: em 360 dias, um CDB de 100% do CDI com resgate diário terminaria com R$ 11.078,16, contra R$ 11.205,17 de uma LCI de 90% presa até o vencimento: R$ 127,01 a mais para a LCI. Esse é o "preço" de poder sacar a qualquer momento.
As ofertas mudam de banco para banco. No Comparador CDB x LCI/LCA, preencha:
Depende do prazo. Com o CDI a 13,65% ao ano, a LCI de 90% rende mais em aplicações de até 360 dias, e o CDB de 110% passa à frente a partir de 361 dias, quando o IR do CDB cai para 17,5%. Em 5 anos, a vantagem do CDB sobre R$ 10 mil chega a R$ 895,18.
Pela conta exata, cerca de 115,2% do CDI em 180 dias, 111,0% em 360 dias, 106,7% em 720 dias e 103,1% em 3 anos. Quanto maior o prazo, menor o percentual necessário, porque o IR do CDB cai com o tempo.
Funciona como aproximação, mas exagera o empate em prazos longos. Para uma LCI de 90% em 3 anos, a regra indica 105,9% do CDI, e a conta exata mostra 103,1%. A diferença vem de o IR ser cobrado só no resgate, enquanto os juros compostos trabalham sobre o valor bruto.
Sim, para pessoa física, pela regra em vigor em setembro de 2026. A Medida Provisória que previa tributar novas emissões perdeu a validade em outubro de 2025. Existe debate sobre rever a isenção no futuro, então confirme a regra no momento de aplicar.
Em regra, não: LCI e LCA atreladas ao CDI têm prazo mínimo de vencimento de 6 meses, e muitas só podem ser resgatadas no vencimento. Confira a carência e a liquidez de cada oferta antes de aplicar.
Conteúdo educativo. Este artigo não constitui recomendação de investimento. As simulações supõem CDI constante e não incluem custos, carência ou risco de crédito. Regras tributárias podem mudar; confirme as condições de cada título antes de aplicar.
Compare as ofertas que você recebeu, com o seu valor e o seu prazo.
Abrir o Comparador CDB x LCI/LCA →Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.