
Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailResposta curta: com a Selic em 13,75% ao ano, R$ 1.000 no Tesouro Selic viram cerca de R$ 1.113,44 depois de 1 ano, já descontado o Imposto de Renda. Veja a conta completa, por prazo e por tipo de título.
R$ 1.000 no Tesouro Selic por 1 ano
É uma simulação educativa com a Selic parada em 13,75% ao ano (valor definido pelo Copom em 16/09/2026). A Selic muda a cada reunião do Copom, então o seu resultado real pode ser maior ou menor. Não é promessa de rendimento nem recomendação de investimento.
O que você recebe no fim é o valor investido mais os juros, menos os descontos. São três passos:
| Tempo investido | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Exemplo: 17,5% de R$ 137,50 dá R$ 24,06 de imposto, e sobram R$ 113,44 de ganho. Em resgates com menos de 30 dias também existe o IOF, que diminui a cada dia e some a partir do 30º.
| Prazo | Juros brutos | Imposto de Renda | Você recebe | Ganho líquido | Ganho líquido ao ano |
|---|---|---|---|---|---|
| 3 meses | R$ 32,73 | − R$ 7,36 (22,5%) | R$ 1.025,37 | + R$ 25,37 | 10,54% |
| 6 meses | R$ 66,54 | − R$ 13,31 (20%) | R$ 1.053,23 | + R$ 53,23 | 10,93% |
| 1 ano | R$ 137,50 | − R$ 24,06 (17,5%) | R$ 1.113,44 | + R$ 113,44 | 11,34% |
| 2 anos | R$ 293,91 | − R$ 44,09 (15%) | R$ 1.249,82 | + R$ 249,82 | 11,80% |
| 5 anos | R$ 904,39 | − R$ 135,66 (15%) | R$ 1.768,74 | + R$ 768,74 | 12,08% |
Simulação com a Selic constante em 13,75% ao ano, título mantido até o resgate, sem marcação a mercado. Tesouro Selic com estoque até R$ 10.000 (isento de custódia).
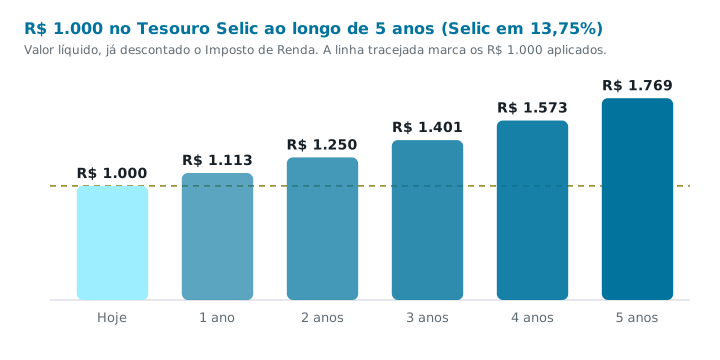
Repare em dois detalhes. Primeiro: 6 meses de calendário já passam de 180 dias, então a alíquota do semestre é 20%, e não 22,5%. Segundo: quanto mais tempo você deixa o dinheiro, menor o imposto, e por isso o ganho líquido ao ano sobe de 10,54% (3 meses) para 12,08% (5 anos), mesmo com a Selic parada.
Investir por menos de 6 meses é possível, mas o imposto é maior. Se você pode esperar, fica com uma parte maior do rendimento.
Os três títulos rendem de formas diferentes: o Selic acompanha a taxa básica, o IPCA+ paga a inflação mais uma taxa real contratada e o Prefixado trava uma taxa na compra. Como as taxas mudam todos os dias, usamos as mesmas hipóteses do nosso simulador (você deve trocar pelas taxas do dia):
| Título | Taxa usada | Valor bruto | IR | Custódia (estim.) | Você recebe | Ganho líquido |
|---|---|---|---|---|---|---|
| Tesouro Selic | Selic constante de 13,75% a.a. | R$ 1.904,39 | − R$ 135,66 | R$ 0,00 (isento) | R$ 1.768,74 | + R$ 768,74 |
| Tesouro IPCA+ | IPCA 4,50% + 8,04% a.a. | R$ 1.834,44 | − R$ 125,17 | − R$ 14,17 | R$ 1.695,10 | + R$ 695,10 |
| Tesouro Prefixado | 13,91% a.a. fixos | R$ 1.917,83 | − R$ 137,67 | − R$ 14,59 | R$ 1.765,56 | + R$ 765,56 |
R$ 1.000, 5 anos, mantido até o vencimento. As taxas de IPCA+ e Prefixado são hipóteses do simulador, não taxas de mercado verificadas; o IPCA usado (4,50% ao ano) é o teto da banda de tolerância da meta de inflação, e não uma projeção. Custódia estimada em 0,20% ao ano sobre o saldo médio.
Não compare só o valor final. No IPCA+ e no Prefixado, se você vender antes do vencimento, recebe o preço de mercado do dia, que pode ser menor do que o investido. Esses números valem para quem carrega o título até o fim. Veja o guia de Tesouro Direto para iniciantes para entender essa diferença.
O mais comum é começar com R$ 1.000 e seguir aplicando. Com R$ 1.000 no início mais R$ 100 por mês durante 3 anos no Tesouro Selic, você aplica R$ 4.600,00 no total e, nas mesmas condições, recebe cerca de R$ 5.646,20, um ganho líquido de R$ 1.046,20.
O imposto é calculado aporte a aporte: cada R$ 100 conta os próprios dias de aplicação, e por isso os depósitos mais recentes pagam uma alíquota maior do que o primeiro. Nesse exemplo o estoque fica abaixo de R$ 10.000, então não há custódia. Quer saber quanto precisa ter investido para viver de renda? Use a calculadora de renda passiva. Para um valor maior, comparando Tesouro, CDB, LCI e poupança, leia Quanto rende R$ 10 mil em 2026: CDB, LCI, Tesouro e poupança.
Nas condições deste artigo, sim. Em 1 ano, R$ 1.000 rendem cerca de R$ 113,44 líquidos no Tesouro Selic e cerca de R$ 83,45 na poupança (que é isenta de IR e rende 0,5% ao mês mais a TR enquanto a Selic está acima de 8,5% ao ano; aqui usamos uma TR de referência, que é uma hipótese). A diferença é de aproximadamente R$ 30 em 1 ano para cada R$ 1.000.
Essa vantagem existe enquanto os juros estão altos e diminui se a Selic cair. Se quiser um passo a passo para sair da poupança, leia como sair da poupança em 5 passos.
Rendimento bom é o que fica acima da inflação. Com um IPCA hipotético de 4,50% ao ano, R$ 1.000 parados compram, depois de 1 ano, o equivalente a R$ 956,94 de hoje. Já os R$ 1.113,44 do Tesouro Selic equivalem a R$ 1.065,49 em poder de compra de hoje, um ganho real de cerca de 6,55%. É a diferença entre só ver o saldo subir e realmente ficar com mais poder de compra. (O IPCA usado é uma hipótese, não uma previsão.)
✦ Faça a conta com o seu valor
Troque os R$ 1.000 pelo valor que você tem, escolha o prazo, adicione aportes mensais e compare os três títulos. O simulador já desconta o Imposto de Renda por dias corridos.
Abrir o simulador →Como fizemos a conta: juros compostos mensais, Imposto de Renda pela tabela regressiva em dias corridos e IOF para resgates com menos de 30 dias, como no nosso simulador. Regras de custódia, isenção do Tesouro Selic até R$ 10.000 e valor mínimo conferidas em 19/09/2026 nas páginas do Tesouro Direto. Este conteúdo é educativo e não é recomendação de investimento. Confira as taxas e regras atuais antes de investir.
No Tesouro Selic, com a Selic em 13,75% ao ano, o ganho líquido em 1 ano é de cerca de R$ 113,44, o que dá uma média de aproximadamente R$ 9,45 por mês. Mas o Tesouro não paga esse valor todo mês: os juros se acumulam no título e você recebe tudo ao resgatar (ou no vencimento). O número muda se a Selic mudar.
Sim. O Imposto de Renda incide só sobre o rendimento (não sobre o que você aplicou) e é descontado na fonte, na venda ou no vencimento. A alíquota diminui com o tempo: 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. Em resgates com menos de 30 dias também há IOF.
A B3 cobra taxa de custódia de 0,20% ao ano, calculada proporcionalmente e debitada em eventos como resgate antecipado, vencimento ou pagamento de juros. No Tesouro Selic, o estoque de até R$ 10.000 por CPF é isento dessa taxa. Muitas corretoras não cobram taxa própria, mas vale conferir a da sua.
Sim. Desde novembro de 2024 não existe mais um valor mínimo fixo em reais: você compra pelo menos 1% do valor de um título. Como os títulos valem alguns milhares de reais, 1% costuma ficar bem abaixo de R$ 1.000, e o valor exato aparece no site do Tesouro Direto e na sua corretora.
Em geral, sim: a maioria dos títulos pode ser vendida em dias úteis, em horário de funcionamento, pelo preço de mercado do dia. No Tesouro Selic esse preço costuma oscilar pouco. No Tesouro IPCA+ e no Prefixado ele pode ficar abaixo do valor que você aplicou, e você pode receber menos do que o esperado se vender antes do vencimento.
Nas condições usadas neste artigo (Selic em 13,75% e poupança a 0,5% ao mês mais a TR), R$ 1.000 rendem cerca de R$ 113,44 líquidos em 1 ano no Tesouro Selic contra cerca de R$ 83,45 na poupança, que é isenta de IR. Essa vantagem existe enquanto a Selic está alta e diminui se ela cair.
Simulador Tesouro Direto
Compare Selic, IPCA+ e Prefixado com desconto de IR calculado automaticamente.
Tesouro Direto para Iniciantes
Entenda os três títulos, a marcação a mercado e como comprar.
Calculadora de Juros Compostos
Simule capital inicial, aportes mensais e veja a evolução do seu patrimônio.
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.