
Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailResposta curta: com a Selic em 13,75% ao ano, R$ 100 mil rendem em média de R$ 695,41 por mês (poupança) a R$ 1.039,03 (CDB 110% do CDI), já descontado o IR, numa aplicação de 12 meses. Abaixo, a conta por aplicação e por percentual do CDI.
Com R$ 100 mil, a pergunta costuma ser "quanto isso me dá por mês?". A resposta depende da aplicação, do percentual do CDI e do prazo, porque o Imposto de Renda cai com o tempo. Com esse valor, aparece ainda um detalhe que não pesa em quantias pequenas: a taxa de custódia do Tesouro Direto.
Premissas: Selic de 13,75% e CDI de 13,65% ao ano, constantes; aplicação única resgatada no fim do prazo; IR pela tabela regressiva. "Por mês" é a média do ganho líquido no período. Para valores menores, veja quanto rendem R$ 10 mil.
| Aplicação | IR e custódia | Saldo líquido | Por mês |
|---|---|---|---|
| Poupança | isento | R$ 108.344,88 | R$ 695,41 |
| Tesouro Selic | − R$ 2.600,00 | R$ 111.150,00 | R$ 929,17 |
| CDB 100% do CDI | − R$ 2.388,75 | R$ 111.261,25 | R$ 938,44 |
| CDB 110% do CDI | − R$ 2.644,80 | R$ 112.468,33 | R$ 1.039,03 |
| LCI/LCA 90% do CDI | isento | R$ 112.205,40 | R$ 1.017,12 |
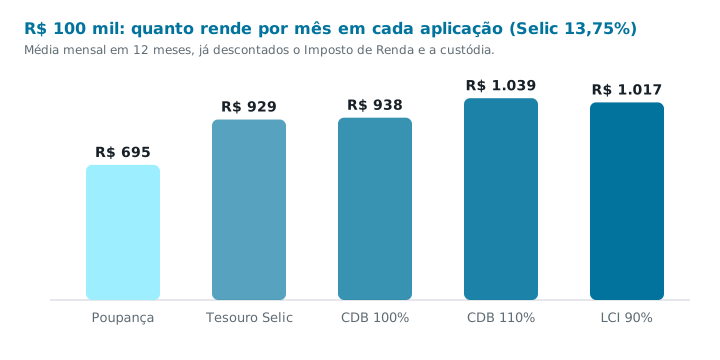
Na prática, o que você vai encontrar são ofertas "X% do CDI". Para R$ 100 mil, o rendimento médio por mês fica assim (CDB com IR; LCI/LCA isenta para pessoa física):
| Percentual | CDB, 12 meses | CDB, 24 meses | LCI/LCA, 12 meses | LCI/LCA, 24 meses |
|---|---|---|---|---|
| 90% do CDI | R$ 839,12 | R$ 917,31 | R$ 1.017,12 | R$ 1.079,19 |
| 100% do CDI | R$ 938,44 | R$ 1.032,86 | R$ 1.137,50 | R$ 1.215,13 |
| 105% do CDI | R$ 988,57 | R$ 1.091,76 | R$ 1.198,27 | R$ 1.284,42 |
| 110% do CDI | R$ 1.039,03 | R$ 1.151,41 | R$ 1.259,43 | R$ 1.354,60 |
| 120% do CDI | R$ 1.140,91 | R$ 1.273,01 | R$ 1.382,92 | R$ 1.497,66 |
Valores por mês, em média. Em 24 meses o CDB rende mais por mês porque o IR cai de 17,5% para 15% e os juros compostos trabalham por mais tempo. Para saber se uma LCI de X% vale mais que um CDB de Y% no seu prazo, use o Comparador CDB x LCI/LCA ou leia LCI de 90% ou CDB de 110% do CDI. Para outro valor ou prazo (R$ 50 mil, R$ 500 mil, R$ 1 milhão), use o Simulador Quanto Rende.
A B3 cobra 0,20% ao ano de custódia no Tesouro Direto, e o Tesouro Selic é isento só até R$ 10 mil por CPF. Com R$ 100 mil, a custódia estimada em 12 meses é de R$ 193,75. É pouco, mas faz o Tesouro Selic (R$ 111.150,00) ficar um pouco atrás do CDB de 100% do CDI (R$ 111.261,25) nesta simulação. Em troca, o Tesouro é título público federal, e o CDB conta com o FGC dentro dos limites da garantia.
Quem pensa em usar R$ 100 mil como renda mensal precisa saber de três coisas:
| Aplicação | Saldo líquido | Por mês |
|---|---|---|
| Poupança | R$ 117.386,14 | R$ 724,42 |
| Tesouro Selic | R$ 124.563,25 | R$ 1.023,47 |
| CDB 100% do CDI | R$ 124.788,74 | R$ 1.032,86 |
| CDB 110% do CDI | R$ 127.633,76 | R$ 1.151,41 |
| LCI/LCA 90% do CDI | R$ 125.900,52 | R$ 1.079,19 |
Estes valores supõem a Selic constante. Quando o Copom muda a taxa, os pós-fixados acompanham: veja quanto R$ 100 mil deixaram de render por mês com o corte da Selic de setembro de 2026.
Com a Selic em 13,75% ao ano, em média R$ 695,41 por mês na poupança, R$ 938,44 num CDB de 100% do CDI e R$ 1.017,12 numa LCI de 90% do CDI, já descontado o IR, numa aplicação de 12 meses.
Cerca de R$ 11.261,25 líquidos em 12 meses (saldo de R$ 111.261,25), depois de R$ 2.388,75 de Imposto de Renda, com o CDI a 13,65% ao ano.
Sim, sobre o que passar de R$ 10 mil: a taxa da B3 é de 0,20% ao ano e o Tesouro Selic é isento só até R$ 10 mil por CPF. Em 12 meses, com R$ 100 mil, a custódia estimada é de R$ 193,75, o que deixa o Tesouro Selic um pouco atrás do CDB de 100% do CDI nesta simulação.
Com o rendimento líquido de cerca de R$ 938,44 por mês (CDB de 100% do CDI), R$ 100 mil complementam a renda, mas dificilmente sustentam alguém sozinhos. E, para o dinheiro não perder valor com a inflação, parte do rendimento precisaria ficar aplicada. Veja quanto seria preciso na calculadora de renda passiva.
Conteúdo educativo. Este artigo não constitui recomendação de investimento. As simulações supõem taxas constantes e não incluem taxas de corretora nem risco de crédito. Os valores se atualizam quando a Selic muda.
Compare a sua oferta de CDB com a de LCI ou LCA, no seu prazo.
Abrir o Comparador CDB x LCI/LCA →Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.