Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
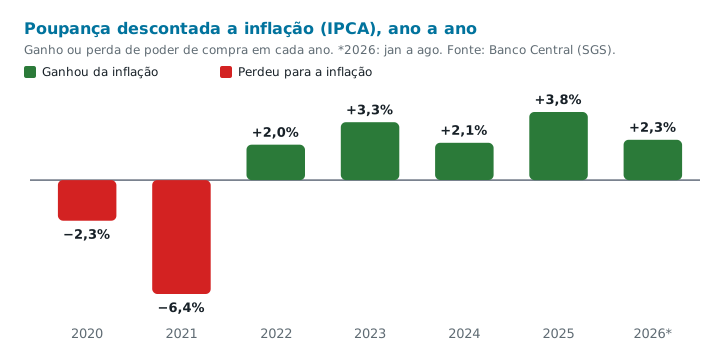
Relatar um erro por e-mailDe janeiro de 2020 a ago/2026, a poupança rendeu 49,81% e a inflação somou 43,47%. Descontado o IPCA, sobrou um ganho real de apenas 4,42% em mais de seis anos, e só depois de a poupança perder para a inflação em 2020 e 2021.
Este artigo não é uma simulação: usa os números que de fato aconteceram, das séries oficiais do Banco Central (IPCA, rendimento da poupança e CDI). Para projetar o futuro com os seus valores, use a calculadora de Inflação x Poupança.
Como ler os números: retorno real é o rendimento já descontada a inflação, pela conta (1 + rendimento) ÷ (1 + inflação) − 1. Se ele é negativo, o dinheiro compra menos no fim do que no começo.
| Ano | Poupança | IPCA | Retorno real |
|---|---|---|---|
| 2020 | 2,13% | 4,52% | −2,29% |
| 2021 | 2,99% | 10,06% | −6,43% |
| 2022 | 7,90% | 5,79% | +1,99% |
| 2023 | 8,04% | 4,62% | +3,27% |
| 2024 | 7,03% | 4,83% | +2,10% |
| 2025 | 8,26% | 4,26% | +3,84% |
| 2026 (jan–ago) | 5,45% | 3,11% | +2,27% |
| Acumulado | 49,81% | 43,47% | +4,42% |
Poupança: depósito com aniversário no dia 1º (série 195 do Banco Central). IPCA dos anos fechados: valor oficial do ano; 2026 (janeiro a agosto): acumulado dos meses disponíveis.
Para ter em ago/2026 o mesmo poder de compra de R$ 10 mil de janeiro de 2020, você precisaria de R$ 14.347,45. Veja o que três escolhas diferentes teriam entregado:
| Onde ficou o dinheiro | Saldo em ago/2026 | Ganho ou perda real |
|---|---|---|
| Parado na conta | R$ 10.000,00 | −30,30% |
| Poupança | R$ 14.981,00 | +4,42% |
| 100% do CDI, com IR de 15% no resgate | R$ 17.558,13 | +22,38% |
CDI: série 4391 do Banco Central, aplicação única resgatada no fim do período, sem custos. Serve como referência de aplicações de renda fixa que pagam 100% do CDI (como muitos CDBs e o Tesouro Selic, que acompanha a Selic).
O dinheiro parado perdeu 30,30% do poder de compra. A poupança protegeu o valor, mas com folga pequena: 4,42% de ganho real em 80 meses. A mesma quantia a 100% do CDI teria terminado R$ 2.577,14 à frente da poupança, já pagando Imposto de Renda.
A regra da poupança muda conforme a Selic (Lei nº 12.703/2012). Com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR. Com a Selic em 8,5% ou menos, rende 70% da Selic mais a TR, o que é bem menos.
Em 2020 e 2021 a Selic estava baixa, e o rendimento mensal da poupança chegou a 0,12% ao mês. Nesse mesmo período, a inflação subiu: o IPCA de 2021 foi de 10,06%, e a poupança rendeu só 2,99%. Resultado: −6,43% de poder de compra em um único ano.
Nos dados, a virada aparece em janeiro de 2022: o rendimento mensal volta a ser de pelo menos 0,5%, sinal de que a Selic tinha passado de 8,5%. Desde então, a poupança ganhou da inflação em todos os anos, porque os juros altos puxaram o rendimento para cima e o IPCA ficou bem abaixo do pico de 2021.
Somando o resultado desde janeiro de 2020, a poupança chegou ao fundo no fim de 2021, com 8,57% de perda acumulada de poder de compra. Só no fim de 2025 ela voltou a ficar à frente da inflação:
| Fim de | Retorno real acumulado desde jan/2020 |
|---|---|
| 2020 | −2,29% |
| 2021 | −8,57% |
| 2022 | −6,75% |
| 2023 | −3,70% |
| 2024 | −1,68% |
| 2025 | +2,10% |
| ago/2026 | +4,42% |
A lição prática: um ano ruim na poupança não se resolve no ano seguinte. Foram 4 anos de juros altos para compensar dois anos de juros baixos com inflação alta.
O passado não garante o futuro: os números acima mostram o que aconteceu, não o que vai acontecer. Para testar cenários de inflação e juros daqui para a frente, use a calculadora de Inflação x Poupança.
Sim, em 2020 e 2021. Em 2021, a poupança rendeu 2,99% e o IPCA foi de 10,06%: perda de 6,43% de poder de compra. De 2022 em diante, a poupança ganhou da inflação em todos os anos.
Viraram R$ 14.981,00 em ago/2026. Mas, para comprar o mesmo que R$ 10 mil compravam em janeiro de 2020, seriam necessários R$ 14.347,45. O ganho real no período foi de só 4,42%.
Porque a Selic ficou em 8,5% ao ano ou menos. Nessa situação, a regra da poupança (Lei 12.703/2012) troca os 0,5% ao mês por 70% da Selic, mais a TR. Com a Selic muito baixa, o rendimento mensal chegou a cerca de 0,12% ao mês.
Somando tudo desde janeiro de 2020, a poupança só voltou a ficar à frente da inflação no fim de 2025. O pior momento foi o fim de 2021, com 8,57% de perda acumulada de poder de compra.
Conteúdo educativo. Este artigo não constitui recomendação de investimento. Rentabilidade passada não garante resultados futuros. Dados consultados em 24/09/2026 nas séries oficiais do Banco Central; o IPCA é produzido pelo IBGE.
Projete o efeito da inflação sobre o seu dinheiro nos próximos anos, com os seus valores.
Abrir a calculadora de Inflação x Poupança →Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.