Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailUma planilha de controle de gastos pronta para o Excel: uma aba para cada mês, categorias prontas, consolidado do ano e a divisão pela regra 50-30-20 calculada sozinha. Serve como planilha de orçamento doméstico e familiar. Sem cadastro e sem e-mail.
Arquivo de cerca de 115 KB, sem macros. Abre no Excel, no LibreOffice e no Google Planilhas (Arquivo > Importar). O que você digita fica só no seu arquivo.
Prefere montar a sua do zero? Veja como fazer uma planilha de gastos mensais no Excel, com as fórmulas prontas. E para usar os números a seu favor, siga o controle de gastos em 6 passos.
A planilha compara os seus gastos com uma referência simples: 50% da renda líquida para necessidades, 30% para desejos e 20% para poupança e investimentos. Digite a sua renda e veja quanto isso dá:
Salário ou renda que cai na conta, já sem descontos.
50% necessidades
R$ 2.500,00
Moradia, contas da casa, mercado, transporte, saúde, educação e parcelas de dívidas.
30% desejos
R$ 1.500,00
Restaurantes, delivery, lazer, compras pessoais, assinaturas e viagens.
20% poupança
R$ 1.000,00
Reserva de emergência, investimentos e pagar dívidas antes do prazo.
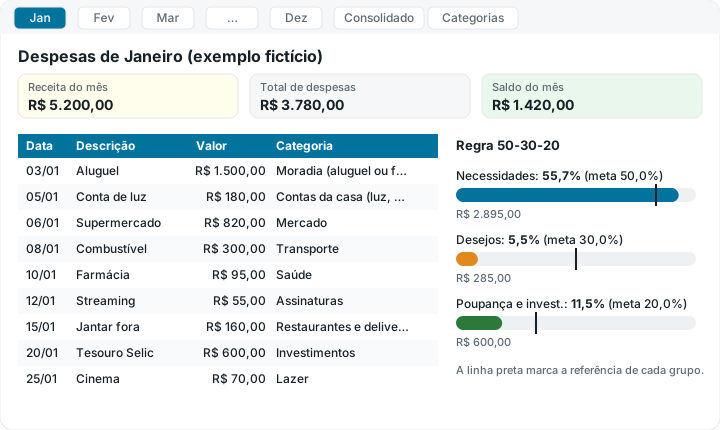
No mês fictício da prévia, a receita é de R$ 5.200,00. As necessidades somam R$ 2.895,00 (55,7% da renda), os desejos R$ 285,00 (5,5%) e o investimento R$ 600,00 (11,5%). As necessidades passaram um pouco dos 50%, mas sobraram R$ 1.420,00 no mês. Mandar parte dessa sobra para a reserva levaria a poupança acima dos 20%.
Como a planilha classifica cada categoria (você pode mudar na aba Categorias):
| Grupo | Categorias |
|---|---|
| Necessidades | Moradia (aluguel ou financiamento), Contas da casa (luz, água, gás, internet), Mercado, Transporte, Saúde, Educação, Seguros, Dívidas e empréstimos |
| Desejos | Restaurantes e delivery, Lazer, Compras pessoais, Assinaturas, Viagens, Presentes, Outros |
| Poupança e investimentos | Reserva de emergência, Investimentos |
Com a renda apertada, é normal as necessidades passarem de 50%. Nesse caso, a planilha ajuda a ver o que dá para cortar nos desejos. Parcelas de dívidas entram em necessidades porque não podem deixar de ser pagas. Se os juros forem altos, simule a troca por uma dívida mais barata na calculadora de empréstimo.
Sim. O download é livre, sem cadastro, sem e-mail e sem pagamento. Você baixa o arquivo e ele passa a ser seu.
Não. A planilha é um arquivo no seu computador ou celular. O site não recebe nada do que você lança nela.
Não. Ela usa só fórmulas comuns (SOMA, SOMASE e PROCV), sem macros e sem conexão com a internet. Por isso abre sem pedir para "habilitar conteúdo".
Sim. No Google Planilhas, use Arquivo > Importar e envie o arquivo baixado. No celular, abra pelo aplicativo do Excel ou do Google Planilhas. Para lançar muitas despesas, o computador é mais confortável.
Pode. A planilha já vem com 17 categorias. Na aba Categorias, você edita os nomes, cria novas (até 39) e escolhe o grupo 50-30-20 de cada uma. Os meses e o consolidado se atualizam sozinhos.
É uma referência simples para dividir a renda líquida: 50% para necessidades, 30% para desejos e 20% para poupança, investimentos e quitação antecipada de dívidas. Foi popularizada pelo livro "All Your Worth", de Elizabeth Warren e Amelia Warren Tyagi. É um ponto de partida, não uma regra rígida.
Sim. As abas vão de janeiro a dezembro, sem ano fixo. No começo de cada ano, baixe uma cópia nova ou salve a sua com outro nome e apague os lançamentos.
Material educativo. A regra 50-30-20 é uma referência de organização financeira, não uma recomendação individual. Encontrou um erro na planilha? Fale com a gente pela página de contato.
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.