Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailControlar gastos não é cortar tudo: é saber para onde vai o dinheiro e decidir o destino dele antes que o mês decida por você. Veja o passo a passo, com uma calculadora da regra 50-30-20.
A regra de ouro do orçamento, nas palavras do Banco Central, é ter um orçamento superavitário: gastar menos do que se ganha, todo mês. A sobra é o que forma a reserva para imprevistos e paga os planos. Sem controle, ela some em gastos pequenos e em parcelas que ninguém lembra de ter feito.
O controle também mostra cedo quando o mês vai fechar no vermelho, a tempo de ajustar antes de recorrer ao cheque especial ou ao rotativo do cartão.
Use o valor que cai na conta, depois de INSS, Imposto de Renda e outros descontos, e não o salário bruto. Se a renda varia (comissões, trabalho autônomo, horas extras), faça a média dos últimos 3 a 6 meses e planeje com um valor um pouco abaixo dela. Receitas extras, como o 13º, ficam de fora do mês a mês: elas têm destino próprio (passo 6).
Antes de cortar, meça. Durante um mês, registre cada gasto, por menor que seja. O Banco Central recomenda anotar todos os gastos e guardar os comprovantes do cartão de débito e de crédito. Onde procurar:
Uma planilha de gastos mensais faz as somas sozinha. Se quiser montar a sua, veja como fazer uma planilha de gastos no Excel.
| Tipo | O que é | Exemplos |
|---|---|---|
| Fixos | Não mudam, ou mudam pouco, de um mês para o outro | Aluguel ou financiamento, condomínio, escola, plano de saúde, parcelas, assinaturas |
| Variáveis | Dependem do consumo e das escolhas do mês | Mercado, luz, água, combustível, farmácia, restaurantes, delivery, lazer |
Os fixos dão a base: é o mínimo que o mês custa. Os variáveis são onde o ajuste acontece mais rápido. Os fixos também podem cair, mas exigem renegociar um contrato, trocar de plano ou cancelar um serviço.
A regra 50-30-20 é uma referência simples para ver se a divisão da renda faz sentido: 50% para necessidades, 30% para desejos e 20% para poupança, investimentos e quitar dívidas antes do prazo. Veja quanto isso dá na sua renda:
Salário ou renda que cai na conta, já sem descontos.
50% necessidades
R$ 2.500,00
Moradia, contas da casa, mercado, transporte, saúde, educação e parcelas de dívidas.
30% desejos
R$ 1.500,00
Restaurantes, delivery, lazer, compras pessoais, assinaturas e viagens.
20% poupança
R$ 1.000,00
Reserva de emergência, investimentos e pagar dívidas antes do prazo.
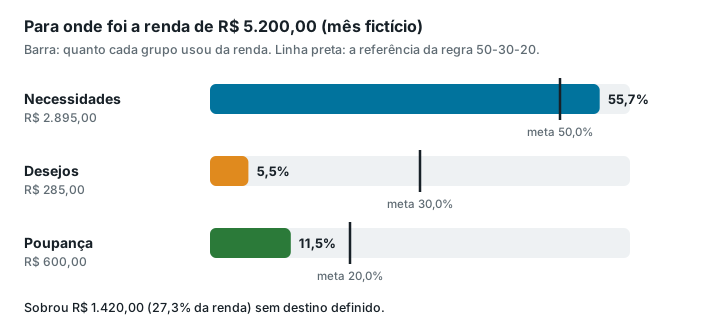
No exemplo, as necessidades passaram um pouco dos 50% (55,7%), os desejos ficaram bem abaixo de 30% e o investimento ficou em 11,5%. O ponto de atenção são os R$ 1.420,00 que sobraram sem destino: se nada for decidido, eles tendem a virar gasto. Mandar parte para a reserva leva a poupança acima dos 20%.
Programe uma transferência automática no dia do pagamento para a reserva ou para o investimento. Guardar o que sobra no fim do mês raramente funciona; guardar no começo, sim. Se ainda não tem, comece pela reserva de emergência. Veja quanto esse valor rende no simulador Quanto Rende.
Uma vez por mês, reserve meia hora para comparar o planejado com o realizado e ajustar o mês seguinte. O Banco Central chama essa etapa de avaliação: é ela que transforma a anotação em decisão.
O orçamento da casa funciona melhor quando todos participam do planejamento, e não quando as regras são impostas por uma pessoa só. Uma conversa mensal curta, olhando os números juntos, ajuda a definir prioridades e a dividir as metas.
Anote todos os gastos por 30 dias, sem tentar cortar nada ainda: extrato da conta, fatura do cartão, Pix e dinheiro em espécie. No fim do mês, agrupe por categoria e compare com a sua renda líquida. Só depois decida o que ajustar.
Gastos fixos não mudam, ou mudam pouco, de um mês para o outro: aluguel, condomínio, mensalidade escolar, parcelas. Gastos variáveis dependem do consumo e das escolhas do mês: mercado, luz, combustível, restaurantes e lazer. Os variáveis são os mais fáceis de ajustar.
Uma referência para dividir a renda líquida: 50% para necessidades, 30% para desejos e 20% para poupança, investimentos e quitar dívidas antes do prazo. Serve como ponto de partida; com a renda apertada, é normal as necessidades passarem de 50%.
A que você conseguir usar todo mês. A planilha permite escolher as próprias categorias e ver o ano inteiro; o aplicativo do banco organiza sozinho o que passa pela conta, mas não vê o dinheiro em espécie nem outras contas.
Desde 2024, pela Lei 14.690/2023, o total de juros e encargos do rotativo e do parcelamento da fatura não pode passar do valor original da dívida. Mesmo assim, é um dos créditos mais caros: dívida no cartão deve ser a primeira a sair do orçamento.
Conteúdo educativo. Este artigo não constitui recomendação financeira individual. A regra 50-30-20 é uma referência de organização, não uma meta obrigatória.
Comece o controle de gastos hoje com a planilha pronta, grátis e sem cadastro.
Baixar a planilha de gastos grátis →Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.