
Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Tesouro Direto é considerado o investimento de menor risco de crédito do Brasil e pode ser acessado com poucos reais. Neste guia, você vai entender como funciona, a diferença entre os três tipos de título e como começar hoje mesmo sem precisar entender de mercado financeiro.
O Tesouro Direto é um programa do Governo Federal, criado em 2002, que permite a qualquer pessoa física comprar títulos públicos pela internet. Em linguagem simples: você empresta dinheiro ao governo, e o governo devolve com juros em uma data futura. É a forma mais direta de investir na dívida pública brasileira.
Antes do Tesouro Direto, esse tipo de investimento era exclusivo de grandes bancos e fundos institucionais. Hoje, qualquer pessoa com uma conta em corretora consegue comprar um título: desde novembro de 2024 não há mais um valor mínimo fixo (antes era R$30) — a regra é comprar pelo menos 1% do valor de um título, então o mínimo varia por título e aparece no site do Tesouro Direto. Muitas corretoras não cobram taxa própria de custódia, mas a B3 cobra 0,20% ao ano, calculada proporcionalmente aos dias e debitada em eventos (resgate antecipado, vencimento ou pagamento de juros) — não há mais cobrança semestral em janeiro e julho. O Tesouro Selic é isento sobre o estoque de até R$10.000 por CPF (a taxa incide só sobre o que exceder); IPCA+ e Prefixado não têm essa isenção, e RendA+ e Educa+ têm regras próprias. Consulte sempre as regras vigentes em tesourodireto.com.br.
O Tesouro Direto é considerado o investimento de menor risco de crédito do Brasil, porque o emissor é o Governo Federal — a mesma entidade que emite a moeda e arrecada impostos. Isso não significa ausência de risco: se você vender um título antes do vencimento, recebe o preço de mercado do dia, que pode ser menor que o valor aplicado. Com a Selic alta, o Tesouro Selic costuma render mais que a poupança, e por isso é um ponto de partida comum para quem quer sair dela — a escolha, porém, depende do seu prazo e do seu objetivo.
Existem três famílias de títulos no Tesouro Direto, cada uma com uma lógica diferente de rendimento. Entender as diferenças é o passo mais importante para escolher o que faz sentido para o seu objetivo.
O Tesouro Selic rende de acordo com a taxa Selic, que é a taxa básica de juros definida pelo Banco Central. Se a Selic estiver em, por exemplo, 13,75% ao ano, o Tesouro Selic rende aproximadamente essa taxa ao ano (mais um pequeno spread do título) — antes do IR e da custódia.
Uma das principais características é a baixa volatilidade em comparação com os demais títulos do Tesouro Direto. Há liquidez diária, mas o resgate antecipado ocorre pelo preço de mercado: a oscilação costuma ser pequena, mas existe, e o retorno pode variar. Por isso, o Tesouro Selic é frequentemente considerado em estratégias de reserva de emergência e objetivos de curto prazo.
O Tesouro IPCA+ paga a variação do IPCA (o índice oficial de inflação no Brasil) mais uma taxa prefixada. Por exemplo, um Tesouro IPCA+ com taxa de 8,04% (valor hipotético) paga IPCA + 8,04% ao ano — calculado de forma multiplicativa, não por soma simples. Se a inflação for 4% no ano, o título rende aproximadamente 12,36% bruto: (1,04 × 1,0804) − 1 = 12,36%. Se a inflação subir para 7%, o título rende aproximadamente 15,60% bruto: (1,07 × 1,0804) − 1 = 15,60%.
Se o título for mantido até o vencimento, ele paga a inflação mais a taxa real contratada: um retorno real bruto definido na compra. Isso não garante ganho real líquido: o Imposto de Renda, a taxa de custódia e a venda antecipada (a preço de mercado) reduzem ou alteram o resultado. É um título frequentemente considerado para objetivos de longo prazo, como aposentadoria, educação dos filhos ou compra de imóvel em 10 ou 20 anos.
O ponto de atenção: o preço do Tesouro IPCA+ oscila antes do vencimento. Se você precisar resgatar antecipadamente em um momento em que as taxas de mercado subiram, pode receber menos do que investiu. Se carregar até o vencimento, receberá a taxa contratada (bruta, antes de IR e custódia). Por isso, só invista aqui o dinheiro que você tem certeza de que não vai precisar antes do prazo.
O Tesouro Prefixado contrata uma taxa fixa no momento da compra. Se você comprar um título que paga 12% ao ano e o levar até o vencimento, vai receber essa taxa bruta — independentemente de para onde a Selic vai.
Isso pode ser vantajoso se os juros caírem: se a Selic recua de 12% para 8% nos próximos anos, quem comprou o Prefixado a 12% continua recebendo 12%, enquanto quem está no Selic vai render menos. O risco é o oposto: se a Selic subir, o Prefixado pode parecer desvantajoso. Além disso, o preço oscila antes do vencimento, como no IPCA+. Ninguém sabe ao certo para onde os juros vão, e por isso este título exige atenção ao prazo.
| Característica | Tesouro Selic | Tesouro IPCA+ | Prefixado |
|---|---|---|---|
| Rendimento | Varia com a Selic | IPCA + taxa fixa | Taxa fixa |
| Venda antes do vencimento | Possível, ao preço de mercado | Possível, ao preço de mercado | Possível, ao preço de mercado |
| Preço oscila antes do venc. | Costuma oscilar pouco | Pode oscilar bastante | Pode oscilar bastante |
| Relação com a inflação | Não é indexado ao IPCA | Retorno real bruto contratado, se mantido até o vencimento | Não é indexado (taxa nominal fixa) |
| Frequentemente considerado para | Reserva de emergência e curto prazo | Objetivos de longo prazo | Quem aceita oscilação e quer taxa fixa |
| Como a taxa é definida | Selic (meta do Copom) + spread | IPCA + taxa real contratada na compra | Taxa nominal fixa contratada na compra |
As taxas dos títulos mudam todos os dias. Verifique os valores atuais no site do Tesouro Direto.
Marcação a mercado é o processo pelo qual o preço diário de um título reflete as condições atuais do mercado — não apenas a taxa original contratada. Isso vale para todos os títulos vendidos antes do vencimento: costuma ser mais forte no IPCA+ e no Prefixado e mais leve no Tesouro Selic, mas nenhum está livre do mecanismo.
A lógica é a seguinte: se você comprou um Prefixado a 12% ao ano e as taxas de mercado sobem para 14%, seu título passa a valer menos no mercado secundário — porque ninguém pagaria o preço original por um título que rende 12% quando tem disponível um que paga 14%. O inverso também vale: se as taxas caem, seu título valoriza.
Por isso a regra de ouro: se for investir em IPCA+ ou Prefixado, planeje carregar até o vencimento. Assim você evita o efeito da marcação a mercado e recebe a taxa contratada no dia da compra (bruta, antes do Imposto de Renda e da custódia).
O IR incide apenas sobre os rendimentos (não sobre o capital investido) com tabela regressiva:
Quem investe por mais de 2 anos paga a menor alíquota possível: 15%. Isso, somado ao efeito dos juros compostos, faz do longo prazo a estratégia mais eficiente para o Tesouro Direto.
✦ Simule antes de investir
Use nosso simulador para comparar os três títulos com o mesmo valor, prazo e aporte mensal. O resultado já desconta o IR pela tabela regressiva e mostra o gráfico de evolução mês a mês.
Abrir o simulador →Não há um valor mínimo fixo em reais: a regra do Tesouro Direto é comprar pelo menos 1% de um título (0,01 título). Como cada título tem um preço diferente, o mínimo em reais muda de um para outro e aparece no site do Tesouro Direto e no aplicativo da corretora, na hora da compra. Na prática, dá para começar com poucas dezenas de reais.
Se eu investir R$ 30 no Tesouro Selic, quanto rende? Com a Selic em 13,75% ao ano, R$ 30 viram cerca de R$ 33,40 em 12 meses, já descontado o IR (R$ 3,40 de rendimento). É pouco em reais, mas a porcentagem é a mesma de um valor maior: o que muda o resultado é o valor aplicado e o tempo. Para ver valores maiores, leia quanto rendem R$ 1.000 no Tesouro Direto ou use o simulador Quanto Rende.
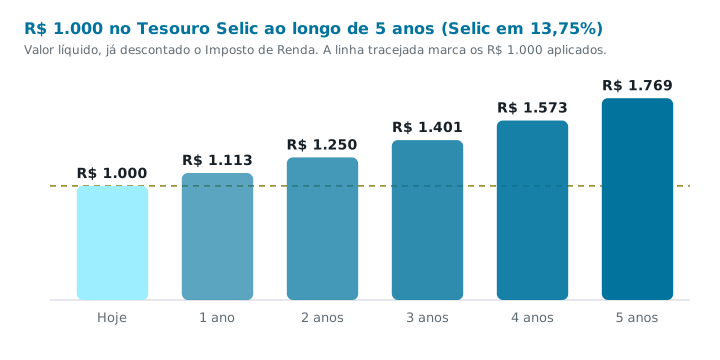
Para quem está começando, o Tesouro Selic costuma ser um dos títulos mais simples de entender. Ele tem liquidez diária e baixa volatilidade em relação aos demais títulos públicos, embora o resgate antecipado seja feito a preço de mercado. Essas características fazem com que seja frequentemente considerado para a reserva de emergência e para objetivos de curto prazo.
Depois de montar a reserva, o próximo passo natural é o Tesouro IPCA+ para objetivos de longo prazo. O retorno real contratado é um atrativo para prazos longos, com as ressalvas de Imposto de Renda, custódia e oscilação em vendas antecipadas.
O Tesouro Prefixado faz sentido para quem tem um horizonte de tempo bem definido e acredita que os juros vão cair. Não é a primeira opção para quem está começando, mas é um complemento útil para carteiras mais diversificadas.
Desde novembro de 2024 não há mais valor mínimo fixo em reais (antes era R$30): você compra pelo menos 1% do valor de um título, sem precisar pagar o valor cheio (que pode ser de milhares de reais). O mínimo em reais varia por título e aparece no site do Tesouro Direto.
Em risco de crédito, o Tesouro Direto é considerado o de menor risco do país (emissor: Governo Federal), e a poupança tem cobertura do FGC até R$250.000 por CPF por instituição. Nenhum dos dois elimina todos os riscos: no Tesouro, vender antes do vencimento pode gerar perda pelo preço de mercado. Em termos de rendimento, com a Selic alta o Tesouro Selic tende a render mais que a poupança; a diferença varia com as taxas e o IR.
Em geral, sim: a maioria dos títulos pode ser vendida em dias úteis, em horários de funcionamento, pelo preço de mercado do dia (Educa+ e RendA+ têm regras próprias). No Tesouro IPCA+ e no Prefixado, esse preço pode ser menor do que o que você pagou. No Tesouro Selic a oscilação costuma ser menor, mas o mecanismo existe e o resgate antecipado não é garantido sem perda.
Tesouro Direto para Iniciantes: como funciona, quanto rende e como começar com poucos reais
Compare Selic, IPCA+ e Prefixado com desconto de IR calculado automaticamente.
Tesouro Direto para Iniciantes: como funciona, quanto rende e como começar com poucos reais
Entenda por que o preço do Tesouro Prefixado se move ao contrário da taxa de juros.
Tesouro Direto para Iniciantes: como funciona, quanto rende e como começar com poucos reais
A conta completa por prazo e por título, já descontando IR e custódia.
Tesouro Direto para Iniciantes: como funciona, quanto rende e como começar com poucos reais
Simule o efeito da inflação no poder de compra do seu dinheiro e compare poupança, CDB e dinheiro parado.
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.