
Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailLCI e LCA são duas das estrelas da renda fixa brasileira — isentas de IR e protegidas pelo FGC. Veja como funcionam e quando elas batem o CDB.
LCI é a sigla para Letra de Crédito Imobiliário e LCA para Letra de Crédito do Agronegócio. Ambas são títulos emitidos por bancos para captar recursos destinados, respectivamente, ao financiamento de operações imobiliárias e do agronegócio.
Do ponto de vista do investidor, LCI e LCA funcionam exatamente como um CDB: você empresta dinheiro ao banco e recebe juros em troca. A diferença está no destino do dinheiro captado — e no benefício fiscal que isso gera.
Por incentivarem setores estratégicos da economia, o governo isentou esses investimentos do Imposto de Renda para pessoa física. Esse é o grande atrativo dessas letras: todo o rendimento é seu, sem desconto.
Para entender o impacto da isenção, compare um CDB e uma LCI que pagam taxas aparentemente diferentes:
| Investimento | Taxa bruta (a.a.) | IR (18 meses) | Líquido acumulado em 18 meses | Líquido anualizado (a.a.) |
|---|---|---|---|---|
| CDB 100% CDI | 13,65% | 17,5% | 17,46% | 11,32% |
| LCI 90% CDI | 12,21% | 0% | 18,86% | 12,21% |
| CDB 110% CDI | 15,11% | 17,5% | 19,39% | 12,54% |
| LCI 95% CDI | 12,93% | 0% | 20,00% | 12,93% |
Referência: Selic a 13,75% a.a. (Copom, 16/09/2026) e CDI estimado em 13,65% a.a., constantes (hipótese, não projeção); percentuais do CDI convertidos com 252 dias úteis por ano. "Acumulado" é o ganho líquido nos 18 meses; "anualizado" converte esse ganho para taxa ao ano, apurando o IR no resgate: líquido = ((1 + taxa anual)^(18/12) − 1) × (1 − IR); anualizado = (1 + líquido)^(12/18) − 1. Prazo de 18 meses (cerca de 547 dias corridos): IR de 17,5% sobre o rendimento do CDB (faixa de 361 a 720 dias); com mais de 720 dias a alíquota cai para 15%. LCI isenta para pessoa física.
Para entender por que 12% ao ano equivalem a cerca de 0,95% ao mês (e não a 1%), leia sobre a diferença entre taxa proporcional x taxa equivalente.
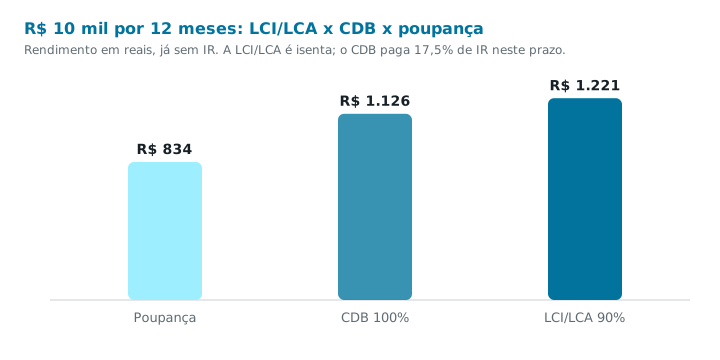
Veja o paradoxo: uma LCI pagando 90% do CDI rende mais líquido do que um CDB pagando 100% do CDI. Por isso a regra empírica: uma LCI/LCA a 85% do CDI ou mais tende a bater um CDB de 100% do CDI após o IR.
LCI e LCA não são perfeitas. Existem três pontos de atenção importantes:
1. Prazo mínimo e liquidez
A regulamentação fixa um prazo mínimo de vencimento para o título. Para a LCI, o texto consolidado da Resolução CMN nº 4.410 prevê 36 meses quando a letra é atualizada mensalmente por índice de preços e seis meses nos demais casos (esse prazo caiu de nove para seis meses com a Resolução CMN nº 5.215/2025, de maio de 2025). Para a LCA, o prazo é de seis meses quando a letra não é atualizada por índice de preços (Resolução CMN nº 5.006, com a redação dada pela 5.215/2025); para LCAs indexadas, confira a norma vigente e os termos da emissão. Esse prazo regulatório não é o mesmo que o vencimento contratado (muitas letras vencem em 1, 2 ou 3 anos), nem garante que o título possa ser resgatado depois de seis meses: a carência e a possibilidade de resgate antecipado dependem da emissão, e muitas letras só pagam no vencimento. Não servem para reserva de emergência.
2. Investimento mínimo maior
Enquanto muitos CDBs aceitam R$100 ou menos, LCIs e LCAs costumam exigir R$1.000 a R$10.000 de aplicação inicial. Pode ser uma barreira para quem está começando.
3. Liquidez limitada
Mesmo após a carência, muitas LCIs/LCAs só pagam no vencimento. Se você precisar resgatar antes, pode ter que vender no mercado secundário com deságio.
A regra é simples: quando a taxa líquida supera as alternativas. Antes de comprar, calcule sempre a taxa líquida do CDB equivalente: veja a simulação prazo a prazo em LCI de 90% ou CDB de 110% do CDI: qual rende mais? ou use o Comparador CDB x LCI/LCA.
Cenários típicos onde LCI/LCA brilham:
✦ Calcule o rendimento
Use a calculadora de juros compostos para simular o crescimento de uma LCI ou LCA. Como são isentas, o valor bruto é exatamente o que você recebe — sem precisar descontar IR.
Abrir a calculadora →Na prática, tanto faz. Do ponto de vista do investidor, ambas oferecem os mesmos benefícios: isenção de IR, proteção do FGC, mesmas regras de tributação e mesmo perfil de risco. O destino do dinheiro (imobiliário ou agro) não afeta nada do seu lado.
A decisão deve ser feita com base na taxa oferecida, no prazo e na liquidez. Compare ofertas disponíveis na sua corretora e escolha a que oferecer melhor combinação para o seu objetivo.
A LCI financia o setor imobiliário; a LCA financia o agronegócio. Para o investidor, são idênticas: mesma cobertura do FGC (dentro dos limites), mesma isenção de IR. A escolha entre uma ou outra deve ser baseada apenas na taxa oferecida.
Sim, para pessoa física. Toda a rentabilidade vai direto para o seu bolso, independentemente do prazo. Isso é uma vantagem comparativa enorme em relação ao CDB ou Tesouro Direto, que pagam de 15% a 22,5% sobre o rendimento.
Sim, com a mesma cobertura de R$250.000 por CPF por instituição ou conglomerado, com limite global de R$1 milhão a cada 4 anos. Dentro desse limite, o FGC cobre o valor em caso de liquidação do banco, mas isso não elimina o risco: taxas muito acima do mercado costumam sinalizar risco maior, e o pagamento do FGC não é imediato.
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.