
Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailSaber quanto vai sair de imposto é tão importante quanto saber quanto rende. Veja a tabela completa para cada tipo de investimento.
O Imposto de Renda sobre investimentos no Brasil é cobrado de duas formas principais: na fonte (descontado automaticamente, sem você precisar fazer nada) ou via DARF mensal (você mesmo precisa emitir e pagar). A forma de cobrança depende do tipo de investimento.
A boa notícia é que, na grande maioria dos casos, o imposto é descontado direto no resgate — você nem precisa lembrar. Os casos que exigem DARF são basicamente ações comuns e algumas operações específicas.
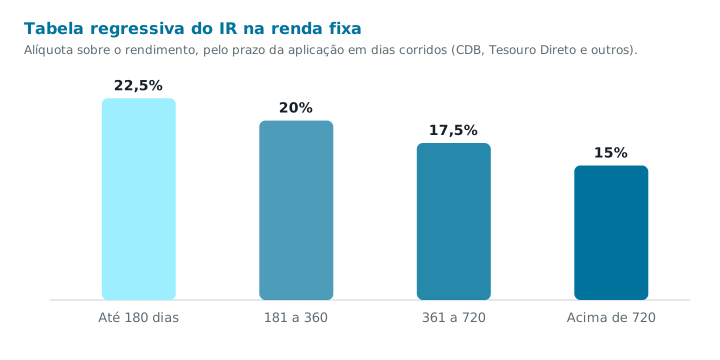
CDB, Tesouro Direto, LC, debêntures comuns e a maioria dos investimentos de renda fixa seguem a chamada tabela regressiva: quanto mais tempo o dinheiro fica investido, menor é a alíquota cobrada sobre o rendimento. O prazo conta em dias corridos, da aplicação ao resgate.
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20,0% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15,0% |
O imposto incide apenas sobre os rendimentos, nunca sobre o valor investido.
Esta tabela vale para: CDB, Tesouro Direto e debêntures comuns. Os prazos são contados em dias corridos desde a aplicação: 12 meses de calendário já são 365 ou 366 dias, ou seja, a faixa de 17,5%, e dois anos completos passam de 720 dias, ou seja, a faixa de 15%. O imposto é descontado na fonte no resgate (ou vencimento) — você não precisa emitir guia. Fundos têm regras próprias (veja mais abaixo).
Alguns investimentos são totalmente isentos de Imposto de Renda. Isso é uma vantagem comparativa importante e deve ser considerada na hora de escolher:
LCI e LCA
Letras de Crédito Imobiliário e do Agronegócio — isentas para fomentar esses setores.
CRI e CRA
Certificados de Recebíveis Imobiliários e do Agronegócio — também isentos.
Debêntures incentivadas
Emitidas por empresas para projetos de infraestrutura.
Poupança
Isenta de IR para pessoa física.
Fundos Imobiliários (FIIs)
O rendimento mensal é isento para pessoa física se o fundo e o cotista cumprirem as condições legais (fundo negociado em bolsa, número mínimo de cotistas e participação do cotista abaixo do limite). O ganho de capital na venda das cotas é tributado em 20%, sem a isenção de R$20 mil.
Ações: vendas de até R$20.000 no mês
Em operações comuns (não day trade) no mercado à vista, o ganho é isento se o TOTAL VENDIDO no mês em ações for de até R$20.000. O limite é sobre o valor vendido — e não sobre o lucro. Não vale para ETFs, FIIs nem day trade.
Por muitos anos, os dividendos recebidos por pessoa física foram isentos. Isso deixou de ser uma regra geral com a Lei nº 15.270/2025, com efeitos a partir de janeiro de 2026:
Fontes: Lei nº 15.270/2025 e orientações da Receita Federal sobre o IRRF em lucros e dividendos (agosto/2026). Consultado em 19/09/2026. Casos específicos (Simples Nacional, não residentes, JCP, transição) têm regras próprias — consulte a Receita Federal ou um contador.
As ações negociadas em bolsa têm tributação especial. A alíquota é fixa em 15% sobre o lucro em operações comuns (compra e venda em dias diferentes), ou 20% em day-trade (compra e venda no mesmo dia).
O grande detalhe: o investidor precisa emitir DARF manualmente até o último dia útil do mês seguinte ao da venda. A corretora retém só uma pequena parte na fonte, que serve para a Receita identificar a operação e pode ser descontada do DARF: 0,005% sobre o valor da venda nas operações comuns e 1% sobre o resultado positivo no day trade. O recolhimento principal continua sendo responsabilidade do investidor.
Isenção mensal: em operações comuns com ações no mercado à vista, o ganho é isento se o total vendido no mês for de até R$20.000. O limite é sobre o volume de vendas, não sobre o lucro. Exemplo: vender R$19.000 em ações com lucro de R$4.000 é isento; vender R$21.000 com o mesmo lucro faz o ganho de R$4.000 pagar 15% (R$600) — e o imposto incide sobre todo o ganho, não só sobre o excedente. A isenção não vale para day trade, ETFs nem fundos imobiliários. Mesmo isento, o resultado precisa ser apurado e informado na declaração anual.
E as criptomoedas? Seguem regras próprias. Nas operações no Brasil, o ganho é isento se o total vendido no mês, somando todos os criptoativos, for de até R$ 35 mil; acima disso, está sujeito a alíquotas progressivas de 15% a 22,5%, também via DARF. Criptoativos custodiados no exterior pagam 15% na declaração anual, sem essa isenção, e os ETFs de bitcoin da B3 pagam 15% (20% no day trade). Veja os detalhes em Bitcoin é o ouro digital? Entenda a comparação.
Fundos de renda fixa e multimercado têm uma peculiaridade: o come-cotas. Duas vezes por ano (último dia útil de maio e de novembro), o IR é descontado automaticamente — mesmo que você não tenha resgatado nada. Fundos de ações não têm come-cotas: o IR de 15% sobre o ganho é retido apenas no resgate.
| Tipo de Fundo | Come-cotas | No resgate |
|---|---|---|
| Curto prazo (≤365 dias) | 20% | Tabela 22,5%-20% |
| Longo prazo (>365 dias) | 15% | Tabela 22,5%-15% |
| Ações | Sem come-cotas | 15% sobre o lucro |
No resgate, a alíquota final é completada conforme a tabela regressiva (15%-22,5%) menos o que já foi pago no come-cotas.
O IOF (Imposto sobre Operações Financeiras) incide em investimentos de renda fixa resgatados em menos de 30 dias. A tabela é regressiva e zera após 30 dias.
Resgate no 1º dia: 96% de IOF sobre o rendimento. No 15º dia: 50%. No 29º dia: 3%. No 30º dia em diante: zero. Por isso a regra de ouro é nunca resgatar renda fixa antes de 30 dias.
✦ Veja o rendimento líquido
Nosso simulador já desconta o Imposto de Renda automaticamente. Compare Tesouro Selic, IPCA+ e Prefixado com o valor líquido que você realmente recebe.
Abrir simulador →Aplica-se à maioria da renda fixa: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias. O imposto incide só sobre o rendimento, não sobre o principal. Quanto mais tempo, menor o IR.
Em regra: LCI, LCA, CRI, CRA, debêntures incentivadas, poupança, o rendimento mensal de fundos imobiliários (cumpridas as condições legais) e o ganho de quem vende até R$20.000 no mês em ações, em operações comuns. Os dividendos deixaram de ser isentos de forma irrestrita em 2026: pagamentos acima de R$50.000 por mês de uma mesma empresa a uma mesma pessoa física têm retenção de 10% na fonte sobre o total distribuído.
Em ações: emita DARF mensal até o último dia útil do mês seguinte à venda — 15% sobre o lucro (20% em day-trade). Em fundos de renda fixa e multimercado: o IR é descontado automaticamente via come-cotas (maio/novembro) e no resgate, sem DARF. Fundos de ações não têm come-cotas; o IR de 15% é retido no resgate.
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.