Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
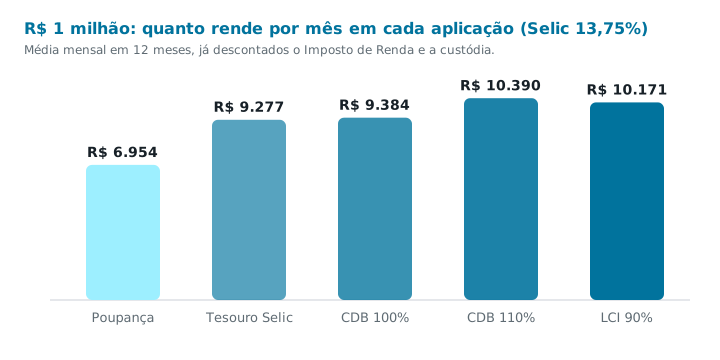
Relatar um erro por e-mailResposta curta: com a Selic em 13,75% ao ano, R$ 1 milhão rende em média de R$ 6.954,07 por mês (poupança) a R$ 10.390,27 (CDB 110% do CDI), já descontado o Imposto de Renda, numa aplicação de 12 meses. Abaixo, a conta de cada aplicação, a garantia do FGC e quanto dá para gastar sem empobrecer.
Seja uma herança, a venda de um imóvel ou o sonho do prêmio da loteria, a pergunta é a mesma: quanto R$ 1 milhão me dá por mês? Com esse valor, aparecem dois detalhes que não pesam em quantias menores: o limite da garantia do FGC e a taxa de custódia do Tesouro Direto.
Premissas: Selic de 13,75% e CDI de 13,65% ao ano, constantes; aplicação única, resgatada no fim do prazo; IR pela tabela regressiva. "Por mês" é a média do ganho líquido no período.
| Aplicação | IR e custódia | Saldo em 12 meses | Por mês |
|---|---|---|---|
| Poupança | isento | R$ 1.083.448,84 | R$ 6.954,07 |
| Tesouro Selic | − R$ 26.180,00 | R$ 1.111.320,00 | R$ 9.276,67 |
| CDB 100% do CDI | − R$ 23.887,50 | R$ 1.112.612,50 | R$ 9.384,37 |
| CDB 110% do CDI | − R$ 26.447,96 | R$ 1.124.683,26 | R$ 10.390,27 |
| LCI/LCA 90% do CDI | isento | R$ 1.122.054,02 | R$ 10.171,17 |
Com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR, cerca de 0,67% ao mês, sem Imposto de Renda. R$ 1 milhão rende perto de R$ 6.701,46 no primeiro mês e R$ 83.448,84 em 12 meses. A regra é definida em lei e vale para todos os bancos: o que muda entre eles é só a data de aniversário de cada depósito. Mesmo isenta, a poupança rende menos que um CDB de 100% do CDI já descontado o IR: a diferença, neste exemplo, é de R$ 2.430,31 por mês.
O FGC (Fundo Garantidor de Créditos) devolve até R$ 250 mil por CPF, por instituição ou conglomerado (somando o valor aplicado e os rendimentos) se o banco quebrar, com um teto de R$ 1 milhão a cada 4 anos, somando todas as instituições. Ele cobre poupança, CDB, LCI e LCA, mas não o Tesouro Direto, que é título público federal. Na prática, com R$ 1 milhão:
Entenda as diferenças entre essas opções em LCA, LCI ou Tesouro Selic: qual escolher.
A B3 cobra 0,20% ao ano de custódia no Tesouro Direto, e o Tesouro Selic é isento só até R$ 10 mil por CPF. Com R$ 1 milhão, a custódia estimada em 12 meses é de R$ 2.117,50. Por isso o Tesouro Selic (R$ 9.276,67 por mês) fica um pouco atrás do CDB de 100% do CDI (R$ 9.384,37) nesta simulação, mesmo rendendo a Selic. Simule outros valores e prazos no simulador do Tesouro Direto.
Numa aplicação longa, em que o IR cai para 15%, um CDB de 100% do CDI rende cerca de R$ 9.668,75 por mês. Parece um salário, mas gastar tudo tem um custo escondido: a inflação. Se os preços sobem 4,22% ao ano (o IPCA dos últimos 12 meses), R$ 1 milhão parado compra menos a cada ano. Para manter o poder de compra, parte do rendimento precisa ficar aplicada:
| Rendimento líquido por mês (CDB 100% do CDI, IR de 15%) | R$ 9.668,75 |
| Parte que repõe a inflação (fica aplicada) | − R$ 3.516,67 |
| Quanto dá para gastar por mês | R$ 6.152,08 |
Conta simplificada, com as taxas de hoje constantes. Se a Selic cair, o valor que dá para gastar cai junto. Para descobrir quanto você precisaria acumular para a renda que deseja, use a calculadora de renda passiva.
Perto do fim do ano, cresce a busca por quanto rende 1 bilhão, a conta de quem sonha com o prêmio da Mega da Virada. Na poupança, R$ 1 bilhão renderia cerca de R$ 6.701.465,00 no primeiro mês. Num CDB de 100% do CDI, seriam em média R$ 9,4 milhões por mês, já sem IR.
Com valores desse tamanho, a garantia do FGC cobre uma fatia mínima, e a escolha passa a envolver títulos públicos, várias instituições e planejamento tributário e sucessório, com ajuda profissional.
| Aplicação | Saldo em 24 meses | Por mês |
|---|---|---|
| Poupança | R$ 1.173.861,38 | R$ 7.244,22 |
| Tesouro Selic | R$ 1.245.272,50 | R$ 10.219,69 |
| CDB 100% do CDI | R$ 1.247.887,41 | R$ 10.328,64 |
| CDB 110% do CDI | R$ 1.276.337,62 | R$ 11.514,07 |
| LCI/LCA 90% do CDI | R$ 1.259.005,22 | R$ 10.791,88 |
Em 24 meses o CDB e o Tesouro rendem mais por mês porque o IR cai de 17,5% para 15%. Para valores menores, veja quanto rendem R$ 100 mil por mês e quanto rendem R$ 10 mil. Para qualquer outro valor ou prazo, use o simulador Quanto Rende.
Com a Selic em 13,75% ao ano, em média R$ 6.954,07 por mês na poupança, R$ 9.384,37 num CDB de 100% do CDI e R$ 10.171,17 numa LCI ou LCA de 90% do CDI, já descontado o Imposto de Renda, numa aplicação de 12 meses.
Cerca de R$ 6.701,46 no primeiro mês e R$ 83.448,84 em 12 meses, sem Imposto de Renda. Com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR, e a regra é a mesma em todos os bancos.
Num CDB de 100% do CDI, cerca de R$ 9.384,37 por mês em média, depois de R$ 23.887,50 de IR em 12 meses (alíquota de 17,5%). Contas e "caixinhas" que pagam um percentual do CDI seguem a mesma conta: troque o 100% pelo percentual oferecido.
Para não perder poder de compra, parte do rendimento precisa ficar aplicada para repor a inflação. Com o CDI a 13,65%, IR de 15% e inflação de 4,22% ao ano, sobrariam cerca de R$ 6.152,08 por mês para gastar. Se a Selic cair, esse valor cai junto.
Cerca de R$ 6.701.465,00 no primeiro mês. É a conta que muita gente faz com o prêmio da Mega da Virada. Num CDB de 100% do CDI, seriam em média R$ 9.384.375,00 por mês, já sem IR, mas a garantia do FGC cobre uma parte muito pequena desse valor.
Conteúdo educativo. Este artigo não constitui recomendação de investimento. As simulações supõem taxas constantes e não incluem taxas de corretora nem risco de crédito. Os valores se atualizam quando a Selic muda.
Simule o seu valor e prazo na poupança, no Tesouro Selic, no CDB e na LCI/LCA.
Abrir o simulador Quanto Rende →Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.