
Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO CDB é um dos investimentos mais populares do Brasil — e por boas razões. Entenda como funciona, quanto rende em 2026 e como escolher o melhor para o seu objetivo.
CDB significa Certificado de Depósito Bancário. Quando você compra um CDB, está emprestando dinheiro ao banco — e ele paga juros por isso. É como uma relação inversa à do empréstimo: nesse caso, é você que está no papel de credor.
Por que os bancos emitem CDBs? Eles precisam de recursos para emprestar a clientes (financiamentos, cheque especial, crédito imobiliário). Quando você compra um CDB, o banco usa esse dinheiro para emprestar a outras pessoas e empresas, e a diferença entre o que ele cobra e o que paga a você é o lucro dele.
O CDB é classificado como renda fixa porque, na maioria dos casos, você sabe exatamente como vai ser o rendimento desde o momento da aplicação — seja uma taxa fixa, seja uma taxa atrelada a algum índice como o CDI.
Existem três modalidades de CDB no mercado, cada uma com uma forma diferente de calcular o rendimento:
1. CDB Pós-fixado (o mais comum)
O rendimento é atrelado a um indexador, geralmente o CDI. Exemplo: "CDB 110% do CDI" significa que ele rende 110% do que o CDI render durante o período. É o tipo ideal para quando os juros estão altos.
2. CDB Pré-fixado
A taxa é fixa, conhecida no momento da aplicação. Exemplo: "CDB Pré 12% a.a." significa que ele rende exatamente 12% ao ano, independentemente do que aconteça com a Selic. Bom para travar uma taxa quando se espera queda dos juros.
3. CDB Híbrido (IPCA+)
Combina taxa fixa com inflação. Exemplo: "CDB IPCA + 6%" rende a inflação do período mais 6% ao ano. Protege o poder de compra do dinheiro no longo prazo. Ideal para objetivos de 5+ anos.
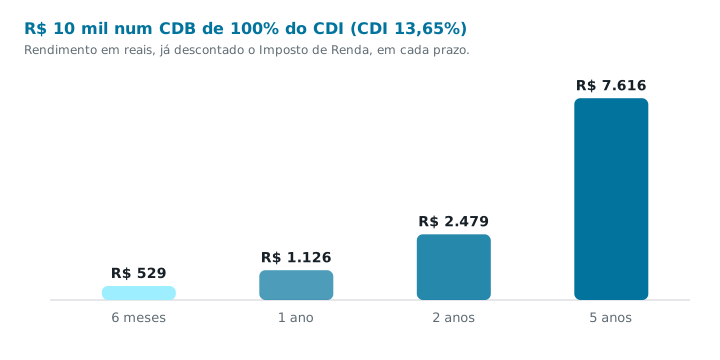
Com a Selic em 13,75% a.a. (Copom, 16/09/2026) e o CDI estimado em cerca de 13,65% a.a., os CDBs pós-fixados acompanham esse patamar. Veja a comparação, com taxas constantes e hipotéticas:
| Investimento | Rentab. bruta a.a. | Líquido acumulado em 18 meses | Líquido anualizado (a.a.) |
|---|---|---|---|
| Poupança | ~ 8,34% | 12,77% | 8,34% |
| CDB 100% CDI | ~ 13,65% | 17,46% | 11,32% |
| CDB 110% CDI | ~ 15,11% | 19,39% | 12,54% |
| CDB 120% CDI | ~ 16,60% | 21,37% | 13,78% |
| Tesouro Selic | ~ 13,75% | 17,59% | 11,41% |
Valores de referência aproximados, com taxas constantes (hipótese, não projeção): CDI estimado como Selic − 0,10 p.p.; percentuais do CDI convertidos com 252 dias úteis por ano; poupança a 0,5% ao mês + TR de referência, isenta de IR. Colunas: "acumulado" é o ganho líquido no período inteiro de 18 meses; "anualizado" converte esse ganho para uma taxa ao ano. Como o IR é apurado no resgate: bruto no período = (1 + taxa anual)^(18/12) − 1; líquido = bruto × (1 − 17,5%) (prazo de cerca de 547 dias corridos, faixa de 361 a 720 dias; acima de 720 dias a alíquota cai para 15%); anualizado = (1 + líquido)^(12/18) − 1. Exemplo: R$ 10.000 em CDB 100% do CDI por 18 meses viram cerca de R$ 11.745,58 líquidos (ganho de 17,46%). Sem custódia nem tarifas.
O Fundo Garantidor de Créditos (FGC) é uma associação privada que cobre o reembolso de produtos elegíveis, como o CDB, caso a instituição emissora seja liquidada ou sofra intervenção. A cobertura é de até R$250.000 por CPF ou CNPJ por instituição ou conglomerado financeiro, somando principal e rendimentos até a data da liquidação, com limite global de R$1 milhão a cada 4 anos. O FGC é o garantidor; o Banco Central regula e supervisiona; a corretora só intermedeia a compra.
Isso significa que, dentro do limite, o valor está coberto mesmo em um banco médio ou pequeno — mas cobertura não é ausência de risco: o pagamento do FGC segue um processo e não é imediato, e o que passa do limite fica exposto ao risco do banco. Por isso, bancos menores costumam oferecer taxas mais altas — eles precisam compensar a percepção de risco que o FGC já cobre.
O CDB sofre tributação regressiva: quanto mais tempo o dinheiro fica investido, menor o imposto. A alíquota incide apenas sobre os rendimentos, não sobre o principal:
| Prazo | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20,0% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15,0% |
O imposto é descontado automaticamente no resgate, direto na fonte.
Antes de aplicar, observe estes critérios:
✦ Simule um CDB
Use a calculadora para simular o rendimento de qualquer CDB. Insira a taxa equivalente em % ao mês (1,07% para um CDB 100% CDI com a Selic atual) e veja quanto seu dinheiro pode crescer. Só tem a taxa ao ano? Entenda a diferença entre taxa proporcional x taxa equivalente antes de converter.
Abrir a calculadora →O CDB é uma excelente opção para a maioria dos investidores. Veja em quais casos ele se destaca:
Em situações normais, se levado até o vencimento, você recebe o rendimento contratado. O principal risco é o de crédito: se o banco emissor for liquidado, o FGC reembolsa até R$250.000 por CPF ou CNPJ por instituição ou conglomerado (o que exceder o limite fica exposto). CDBs pré-fixados resgatados antes do vencimento podem ter rendimento menor que o contratado se a Selic subir, mas raramente geram prejuízo nominal.
O CDB é emitido por um banco e coberto pelo FGC dentro do limite. O Tesouro Direto é emitido pelo governo federal, cujo risco de crédito costuma ser considerado o menor do país. Em rentabilidade, são parecidos (CDB 100% CDI ≈ Tesouro Selic). A escolha geralmente depende da plataforma usada e das taxas oferecidas — alguns CDBs pagam acima de 100% do CDI, superando o Tesouro Selic.
Abra conta em uma corretora (XP, Rico, Clear, BTG, Nubank, etc.), acesse a aba de renda fixa, filtre por CDB e compare taxas, prazos e investimento mínimo. Não é necessário ser cliente do banco emissor do CDB para investir. Algumas corretoras permitem aplicação a partir de R$1.
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.