
Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailDividir a taxa anual por 12 parece óbvio — e é exatamente por isso que tanta gente calcula o rendimento errado. Entenda a diferença entre taxa proporcional e taxa equivalente, e qual delas usar em cada situação.
Você vê um CDB anunciado a 12% ao ano e quer saber quanto isso rende por mês, para comparar com outro investimento ou colocar numa calculadora de juros compostos. A conta que a maioria das pessoas faz é dividir por 12: 12% ÷ 12 = 1% ao mês. Se esses 12% forem uma taxa efetiva anual (já incluindo os juros sobre juros), essa conta está errada — e é o caso mais comum em investimentos.
O nome dessa divisão simples é taxa proporcional. Ela vale para juros simples e para taxas nominais com capitalização mensal (mais abaixo), mas não converte uma taxa efetiva. Para isso existe a taxa equivalente, que usa uma fórmula um pouco diferente. A confusão entre as duas é uma das causas mais comuns de gente simulando o próprio investimento errado.
A taxa proporcional simplesmente divide (ou multiplica) a taxa pelo número de períodos, sem considerar que os juros de um mês passam a render juros no mês seguinte:
Exemplo: 12% ao ano ÷ 12 = 1% ao mês. Simples de calcular — mas essa fórmula assume que os juros não capitalizam, ou seja, que cada mês rende sempre sobre o valor original, nunca sobre os juros já acumulados. É o regime de juros simples.
Quando a taxa informada é efetiva — isto é, o rendimento total no período já contando a capitalização, como nas taxas anuais divulgadas para CDB e Tesouro Direto — a conversão precisa preservar esse rendimento total, não apenas dividir o número:
Exemplo: (1 + 0,12)1/12 − 1 ≈ 0,9489% ao mês — um pouco menos que 1%. Isso acontece porque, para chegar aos mesmos 12% no fim do ano capitalizando mês a mês, cada mês precisa render um pouco menos que 1%: os juros de janeiro já rendem juros em fevereiro, e assim por diante, até fechar 12% no acumulado do ano.
Para uma taxa efetiva anual, quanto maior a taxa, maior a diferença entre as duas conversões:
| Taxa anual | Proporcional (÷12) | Equivalente | Diferença |
|---|---|---|---|
| 6% a.a. | 0,5000% a.m. | 0,4868% a.m. | 0,0132 p.p. |
| 10% a.a. | 0,8333% a.m. | 0,7974% a.m. | 0,0359 p.p. |
| 12% a.a. | 1,0000% a.m. | 0,9489% a.m. | 0,0511 p.p. |
| 13,75% a.a. (igual à Selic de 16/09/2026) | 1,1458% a.m. | 1,0794% a.m. | 0,0664 p.p. |
A diferença parece pequena olhando um único mês, mas ela se acumula: em uma simulação de longo prazo (10, 20 anos), usar a taxa proporcional no lugar da equivalente infla artificialmente o resultado final — o erro cresce junto com o tempo e com os aportes.
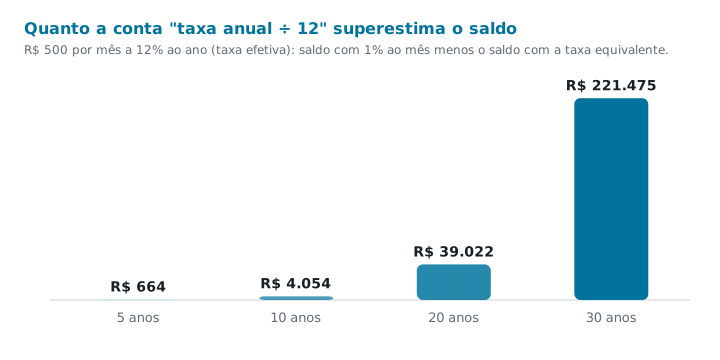
Um exemplo: quem aplica R$ 500 por mês num investimento de 12% ao ano (taxa efetiva) e simula com 1% ao mês (12 ÷ 12) em vez da taxa equivalente de 0,9489% superestima o saldo em R$ 4.054,32 em 10 anos e em R$ 221.475,42 em 30 anos (R$ 1.747.482,07 em vez de R$ 1.526.006,64).
Alguns contratos, como o financiamento imobiliário, informam uma taxa nominal ao ano com capitalização mensal. Nesses casos a convenção é justamente a divisão por 12: uma taxa nominal de 12% ao ano corresponde a 1% ao mês. A taxa efetiva anual resultante é maior que a nominal: (1 + 0,01)12 − 1 ≈ 12,6825% ao ano.
| Ponto de partida | Como converter para mensal | Resultado |
|---|---|---|
| 12% a.a. efetiva | Equivalente: (1 + 0,12)1/12 − 1 | ≈ 0,9489% a.m. |
| 12% a.a. nominal (capitalização mensal) | Proporcional: 12% ÷ 12 | 1% a.m. (efetiva anual ≈ 12,6825%) |
Por isso, antes de converter, descubra qual é a taxa: efetiva ou nominal? O contrato e o extrato da instituição costumam informar as duas. Na nossa calculadora de financiamento imobiliário, você informa a taxa nominal e a parcela usa a divisão por 12, como no contrato; a taxa efetiva anual aparece só para comparação.
✦ Converta sua taxa corretamente
O Conversor de Taxas converte qualquer taxa entre dia útil, mês, trimestre, semestre e ano pela fórmula da taxa equivalente, e mostra a proporcional ao lado para comparar. Para simular aportes, a Calculadora de Juros Compostos tem um conversor embutido que já leva a taxa convertida para a simulação.
Abrir o conversor de taxas →Na dúvida, pergunte: a taxa informada é efetiva ou nominal? Para uma taxa efetiva anual de investimento, use a equivalente. Para uma taxa nominal de contrato, siga a convenção do contrato.
Sim, e a diferença cresce quanto maior a taxa e quanto mais longo o prazo. Para 12% ao ano, a taxa proporcional mensal é exatamente 1% (12% ÷ 12), enquanto a taxa equivalente mensal é cerca de 0,9489% — menor, porque já incorpora o efeito dos juros sobre juros. Ao converter uma taxa EFETIVA anual, usar a proporcional superestima o rendimento mensal. Já quando o contrato informa uma taxa NOMINAL anual com capitalização mensal (como em financiamentos), a divisão por 12 é a convenção correta.
Taxa mensal equivalente = (1 + taxa anual)^(1/12) − 1, com a taxa anual em decimal. Para converter de mensal para anual, a fórmula é o inverso: (1 + taxa mensal)^12 − 1. Essa é a conversão correta para taxas efetivas (aquelas que já incluem o efeito da capitalização), como a maioria das taxas de CDB, Tesouro e outros produtos de renda fixa divulgadas ao ano. Para taxas nominais com capitalização mensal, a taxa mensal é a nominal dividida por 12.
A poupança é definida por uma regra mensal (0,5% ao mês + TR quando a Selic está acima de 8,5% ao ano) e capitaliza mensalmente. A taxa anual equivalente é obtida por composição — (1,005)^12 − 1 ≈ 6,17% sem a TR — e não pela multiplicação simples 0,5% × 12 = 6%. Já alguns encargos contratuais, como juros de mora, costumam ser calculados de forma proporcional (juros simples) conforme o que o contrato define — confira sempre o seu contrato.
Conversor de Taxas
Converta qualquer taxa entre dia útil, mês, trimestre, semestre e ano.
Calculadora de Juros Compostos
Simule aportes com a taxa equivalente correta.
Simulador Tesouro Direto
Compare Tesouro Selic, IPCA+ e Prefixado com o resultado líquido de IR.
Inflação vs Poupança
Simule o efeito da inflação no poder de compra do seu dinheiro e compare poupança, CDB e dinheiro parado.
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.