Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailResposta curta: para a maioria dos investidores, os dividendos continuam sem imposto. Desde 2026, há retenção de 10% só quando uma mesma empresa paga mais de R$ 50 mil no mês a uma mesma pessoa, e um imposto mínimo para quem tem renda total acima de R$ 600 mil no ano. Abaixo, as duas regras com exemplos, o JCP e os fundos imobiliários.
Dividendos são a parte do lucro que uma empresa distribui aos acionistas ou sócios. Por cerca de 30 anos, eles foram isentos de Imposto de Renda para pessoas físicas no Brasil. A Lei 15.270/2025, a mesma que ampliou a faixa de isenção do IR para quem ganha até R$ 5 mil por mês, mudou isso a partir de 1º de janeiro de 2026, com duas regras diferentes:
| Retenção na fonte | Imposto mínimo (IRPFM) | |
|---|---|---|
| Quem paga | Quem recebe mais de R$ 50 mil no mês de uma mesma empresa | Quem tem renda total acima de R$ 600 mil no ano |
| Quanto | 10% sobre o total pago no mês | De 0% a 10% da renda, conforme a faixa |
| Quando | Descontado no pagamento, pela empresa | Na declaração anual, a partir de 2027 (renda de 2026) |
Quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50 mil em lucros ou dividendos no mesmo mês, ela retém 10% de Imposto de Renda. Três detalhes mudam a conta:
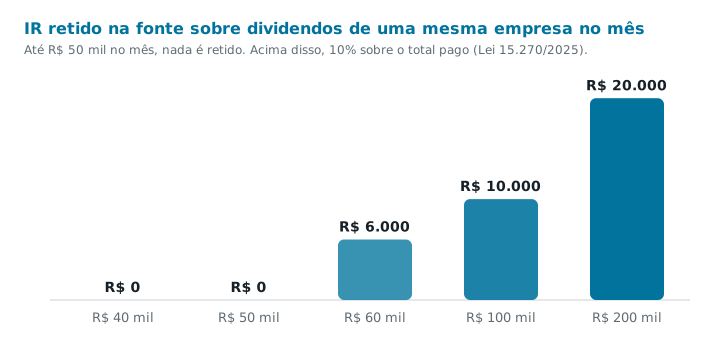
Depende do dividend yield (quanto a empresa paga por ano em dividendos, em relação ao preço da ação) e de quantas vezes ela paga. Num exemplo hipotético de 8% ao ano: se a empresa paga tudo de uma vez, seria preciso ter mais de R$ 625.000 nela para um pagamento passar de R$ 50 mil; se divide em quatro pagamentos por ano, mais de R$ 2.500.000. Para o pequeno e o médio investidor, a retenção praticamente não acontece.
A segunda regra olha a renda total do ano: salário, aluguéis, dividendos e outros rendimentos. Se ela passar de R$ 600 mil, a pessoa precisa pagar, no mínimo, uma alíquota que cresce até 10%:
| Renda total no ano | Alíquota mínima | Imposto mínimo |
|---|---|---|
| R$ 600.000 | 0% | R$ 0 |
| R$ 750.000 | 2,5% | R$ 18.750 |
| R$ 900.000 | 5% | R$ 45.000 |
| R$ 1.050.000 | 7,5% | R$ 78.750 |
| R$ 1.200.000 | 10% | R$ 120.000 |
| R$ 2.000.000 | 10% | R$ 200.000 |
Entre R$ 600 mil e R$ 1,2 milhão: alíquota (%) = renda ÷ 60.000 − 10. A partir de R$ 1,2 milhão: 10%.
O imposto mínimo não se soma ao que a pessoa já pagou: ela paga só a diferença. Num exemplo hipotético, quem teve R$ 900.000 de renda tem alíquota mínima de 5%, ou R$ 45.000. Se já pagou R$ 20.000 de IR no ano (no salário, por exemplo), paga mais R$ 25.000 na declaração.
A primeira apuração será na declaração de 2027, sobre a renda de 2026.
Lucros apurados até o fim de 2025, com distribuição aprovada pela empresa até 31/12/2025, ficam fora da retenção de 10%, desde que pagos nos prazos definidos na aprovação. Para ficarem fora também do imposto mínimo, precisam ser pagos de 2026 a 2028. Por isso várias empresas aprovaram distribuições no fim de 2025.
Os juros sobre capital próprio (JCP) são outra forma de a empresa remunerar o acionista, e sempre tiveram imposto na fonte. Desde 2026, a alíquota é de 17,5% (eram 15%), pela Lei Complementar 224/2025. A retenção vale para qualquer valor: de R$ 1.000 de JCP, chegam R$ 825 ao investidor.
No extrato, dividendos e JCP aparecem separados. Ao comparar empresas pelo que pagam, vale olhar o valor líquido.
Quase nada. Quem recebe dividendos de várias empresas, cada uma pagando menos de R$ 50 mil no mês, e tem renda total abaixo de R$ 600 mil no ano não paga imposto sobre dividendos em 2026. Continua valendo:
As regras dos outros investimentos estão na tabela do IR sobre investimentos. Para planejar uma renda mensal, use a calculadora de renda passiva; e, para o efeito de reinvestir os dividendos, a explicação sobre juros compostos.
Para a maioria dos investidores, não. Desde janeiro de 2026, há retenção de 10% na fonte só quando uma mesma empresa paga mais de R$ 50 mil no mês a uma mesma pessoa. Quem tem renda total acima de R$ 600 mil no ano também pode pagar um imposto mínimo na declaração.
Não há retenção na fonte. O limite vale por empresa pagadora: dividendos de várias empresas, cada uma pagando até R$ 50 mil no mês, não sofrem retenção. Só quem tem renda total acima de R$ 600 mil no ano pode ter de pagar o imposto mínimo na declaração.
Soma-se a renda do ano, inclusive dividendos. Entre R$ 600 mil e R$ 1,2 milhão, a alíquota mínima sobe de 0% a 10%; acima disso, é de 10%. Do imposto mínimo se abatem o IR já pago e a retenção de 10%. Vale a partir da declaração de 2027, sobre a renda de 2026.
Os rendimentos mensais de FII continuam isentos para pessoa física, cumpridas as condições legais. FII e Fiagro com pelo menos 100 cotistas e cotas negociadas em bolsa também ficam fora da base do imposto mínimo.
Os juros sobre capital próprio (JCP) têm imposto retido na fonte de 17,5% desde 2026 (eram 15%), pela Lei Complementar 224/2025. A retenção vale para qualquer valor, ao contrário dos dividendos.
Conteúdo educativo. Este artigo não constitui recomendação de investimento nem orientação tributária individual. Regras conferidas no texto das leis em 11/10/2026. Casos específicos (sócios de empresas, Simples Nacional, não residentes, transição) têm detalhes próprios: confirme com a Receita Federal ou um contador.
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.