
Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailResposta curta: reduzir o prazo economiza mais juros; reduzir a parcela alivia o orçamento do mês. Num saldo de R$ 300.000, um pagamento extra de R$ 20.000 economiza R$ 50.838 de juros reduzindo o prazo no SAC, quase o dobro de reduzir a parcela.
Sobrou um dinheiro, veio o 13º ou você quer usar o FGTS no financiamento. Na hora de amortizar, o banco pergunta: reduzir o prazo ou reduzir a parcela? A escolha muda bastante o quanto você paga de juros até o fim do contrato.
Para comparar, simulamos um financiamento com saldo devedor de R$ 300.000, taxa de 10,5% ao ano (nominal) e 300 meses restantes, com um pagamento extra de R$ 20.000. As contas usam a calculadora de amortização do site.
| Sistema | Opção | Próxima parcela | Prazo restante | Juros economizados |
|---|---|---|---|---|
| SAC | Sem amortizar | R$ 3.625,00 | 25 anos | — |
| Reduzir prazo | R$ 3.450,00 | 23 anos e 4 meses | R$ 50.838 | |
| Reduzir parcela | R$ 3.383,33 | 25 anos | R$ 26.338 | |
| Price | Sem amortizar | R$ 2.832,55 | 25 anos | — |
| Reduzir prazo | R$ 2.832,55 | 19 anos e 2 meses | R$ 178.817 | |
| Reduzir parcela | R$ 2.643,71 | 25 anos | R$ 36.651 |
Só juros do contrato: sem TR (Taxa Referencial, índice que corrige muitos contratos), seguros e taxas, que aparecem no boleto real.
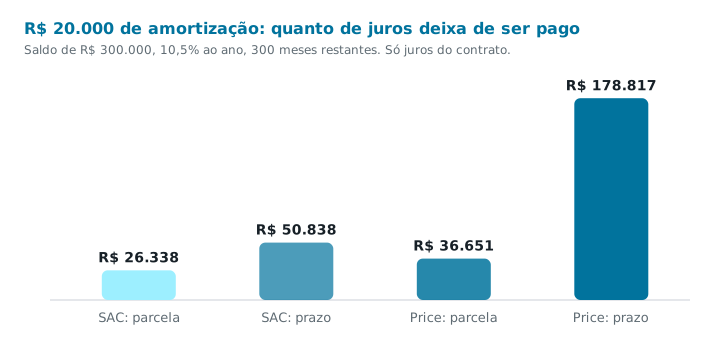
Juros são cobrados sobre o saldo devedor, mês a mês. Reduzindo o prazo, você continua pagando parcelas parecidas, a dívida cai mais rápido e some antes: cada mês cortado do fim do contrato é um mês a menos de juros. Reduzindo a parcela, o saldo cai no mesmo ritmo lento de antes, só que a partir de um valor menor.
Na Price, a diferença é ainda maior: a amortização é pequena no começo do contrato, então R$ 20.000 extras cortam 5 anos e 10 meses de prazo e economizam R$ 178.817, contra R$ 36.651 reduzindo a parcela. Para entender os dois sistemas, veja a calculadora de financiamento SAC x Price e como calcular a Tabela Price.
Não precisa ser um valor grande de uma vez. No mesmo exemplo (SAC), pagando um extra fixo todo mês e reduzindo o prazo:
| Extra por mês | Prazo a menos | Juros economizados |
|---|---|---|
| R$ 200 | 4 anos e 2 meses | R$ 65.625 |
| R$ 500 | 8 anos e 4 meses | R$ 131.250 |
| R$ 1.000 | 12 anos e 6 meses | R$ 196.875 |
O Código de Defesa do Consumidor (art. 52, § 2º) garante a liquidação antecipada, total ou parcial, com redução proporcional dos juros. Confira no contrato ou no aplicativo do banco como fazer o pagamento e se há valor mínimo.
Os mesmos R$ 20.000, pagos em momentos diferentes do contrato (SAC, reduzindo prazo):
| Quando | Juros economizados |
|---|---|
| Hoje | R$ 50.838 |
| Daqui a 5 anos | R$ 40.338 |
| Daqui a 10 anos | R$ 29.837 |
O FGTS pode ser usado para amortizar ou quitar o financiamento de um imóvel residencial. Pelas regras do manual do FGTS para moradia própria, as principais condições são:
Com o FGTS também é preciso escolher entre reduzir o prazo ou a parcela, e a conta é a mesma deste artigo. As regras do FGTS mudam de tempos em tempos: confira a versão vigente no site do FGTS e com o banco do seu financiamento antes de pedir.
Em economia de juros, reduzir o prazo. No exemplo do artigo (saldo de R$ 300.000, R$ 20.000 extras, SAC), a economia é de R$ 50.838 reduzindo o prazo e de R$ 26.338 reduzindo a parcela. Reduzir a parcela é útil quando a prioridade é folga no orçamento mensal.
Com dinheiro próprio, em geral sim: o Código de Defesa do Consumidor garante a liquidação antecipada, total ou parcial, com redução proporcional dos juros. Com o FGTS, o intervalo mínimo entre amortizações é de 2 anos.
Pelas regras do manual do FGTS para moradia própria: quem tem pelo menos 3 anos de trabalho sob o regime do FGTS (somando períodos), não é titular de outro financiamento ativo no SFH e não é dono de outro imóvel residencial na cidade onde mora ou trabalha. O imóvel precisa ser residencial urbano e respeitar o limite de valor definido pelo Conselho Monetário Nacional.
Quanto antes, maior a economia. No exemplo em SAC, os mesmos R$ 20.000 economizam R$ 50.838 de juros se pagos hoje e R$ 29.837 se pagos daqui a 10 anos.
Conteúdo educativo. Este artigo não constitui recomendação financeira. As simulações consideram só os juros do contrato; os valores do banco podem ser diferentes. As regras do FGTS citadas foram conferidas no manual oficial em 25/09/2026.
Simule o seu caso com o saldo, a taxa e o prazo do seu contrato.
Abrir a calculadora de amortização →Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.