
Encontrou algum erro?
Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailResposta curta: parcela = valor × taxa ÷ [1 − (1 + taxa)−n]. Um empréstimo de R$ 10 mil em 12 vezes a 2% ao mês dá parcelas fixas de R$ 945,60. Abaixo, a conta passo a passo, a tabela mês a mês e a diferença para o SAC.
A Tabela Price (ou Sistema Francês de Amortização) é o jeito de calcular um empréstimo com parcelas iguais. É o sistema da maioria dos empréstimos pessoais, do crédito consignado, do financiamento de veículos e do crediário.
Cada parcela tem duas partes: os juros do mês, calculados sobre o saldo devedor, e a amortização, que é a parte que de fato reduz a dívida. A soma das duas fica sempre igual; o que muda é a proporção entre elas.
Informe o valor, a taxa ao mês e o número de parcelas. O simulador mostra a parcela, os juros, a tabela mês a mês e a comparação com o SAC:
Parcela fixa
R$ 945,60
Total de juros
R$ 1.347,15
Total pago
R$ 11.347,15
Taxa ao ano
26,82%
No SAC, com a mesma taxa e prazo, a 1ª parcela seria R$ 1.033,33 e a última R$ 850,00, com R$ 1.300,00 de juros (R$ 47,15 a menos que na Price).
Simulação educativa: só juros, sem tarifas, seguros, IOF ou correção monetária. Para o custo total de uma oferta, use o CET informado pela instituição.
O exemplo é hipotético, escolhido para a conta caber numa calculadora comum:
Em 12 parcelas, você paga R$ 11.347,15: os R$ 10 mil emprestados mais R$ 1.347,15 de juros. Atenção à taxa: 2% ao mês equivale a 26,82% ao ano, e não a 24% (a explicação está em taxa proporcional x taxa equivalente).
Os juros de cada mês são 2% do saldo que sobrou. O resto da parcela amortiza a dívida:
| Parcela | Valor | Juros | Amortização | Saldo devedor |
|---|---|---|---|---|
| 0 | — | — | — | R$ 10.000,00 |
| 1ª | R$ 945,60 | R$ 200,00 | R$ 745,60 | R$ 9.254,40 |
| 2ª | R$ 945,60 | R$ 185,09 | R$ 760,51 | R$ 8.493,90 |
| 3ª | R$ 945,60 | R$ 169,88 | R$ 775,72 | R$ 7.718,18 |
| 4ª | R$ 945,60 | R$ 154,36 | R$ 791,23 | R$ 6.926,95 |
| 5ª | R$ 945,60 | R$ 138,54 | R$ 807,06 | R$ 6.119,89 |
| 6ª | R$ 945,60 | R$ 122,40 | R$ 823,20 | R$ 5.296,69 |
| 7ª | R$ 945,60 | R$ 105,93 | R$ 839,66 | R$ 4.457,03 |
| 8ª | R$ 945,60 | R$ 89,14 | R$ 856,46 | R$ 3.600,57 |
| 9ª | R$ 945,60 | R$ 72,01 | R$ 873,58 | R$ 2.726,99 |
| 10ª | R$ 945,60 | R$ 54,54 | R$ 891,06 | R$ 1.835,93 |
| 11ª | R$ 945,60 | R$ 36,72 | R$ 908,88 | R$ 927,05 |
| 12ª | R$ 945,60 | R$ 18,54 | R$ 927,05 | R$ 0,00 |
| Total | R$ 11.347,15 | R$ 1.347,15 | R$ 10.000,00 |
Valores arredondados na exibição; a conta usa todas as casas decimais, e o saldo fecha em zero.
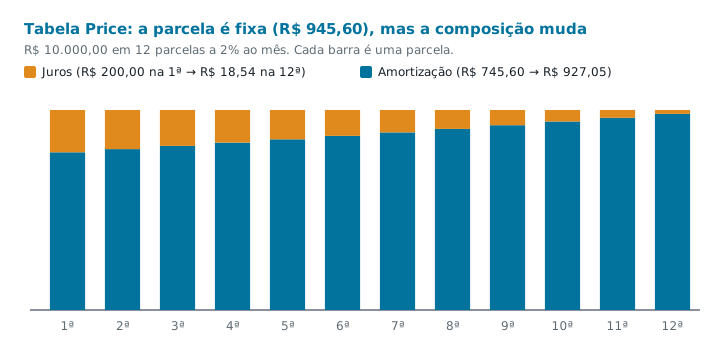
Na 1ª parcela, R$ 200,00 são juros e R$ 745,60 reduzem a dívida. Na última, os juros caem para R$ 18,54 e a amortização sobe para R$ 927,05. Neste exemplo curto, a amortização já é maior que os juros desde a 1ª parcela; em contratos longos ou com taxa alta, como um financiamento de 30 anos, os juros chegam a ser a maior parte das primeiras parcelas. Em qualquer caso, quitar ou amortizar no começo do contrato economiza mais juros do que no fim. Pelo Código de Defesa do Consumidor, a quitação antecipada tem redução proporcional dos juros.
No SAC (Sistema de Amortização Constante), a amortização é igual todo mês (R$ 10.000 ÷ 12 = R$ 833,33) e os juros caem junto com o saldo, então a parcela começa maior e diminui. Mesmo empréstimo, mesma taxa:
| Tabela Price | SAC | |
|---|---|---|
| 1ª parcela | R$ 945,60 | R$ 1.033,33 |
| Última parcela | R$ 945,60 | R$ 850,00 |
| Total de juros | R$ 1.347,15 | R$ 1.300,00 |
| Total pago | R$ 11.347,15 | R$ 11.300,00 |
O SAC paga R$ 47,15 a menos de juros neste exemplo, porque devolve o dinheiro mais cedo. Não é que a Price "cobre juros sobre juros" a mais: nos dois sistemas, os juros de cada mês são a mesma taxa sobre o saldo devedor. A diferença vem do saldo, que cai mais devagar na Price. Em prazos longos, como os do financiamento imobiliário, a diferença cresce; compare os dois na calculadora de financiamento.
Os mesmos R$ 10 mil a 2% ao mês, em prazos diferentes:
| Prazo | Parcela | Total de juros | Total pago |
|---|---|---|---|
| 6 meses | R$ 1.785,26 | R$ 711,55 | R$ 10.711,55 |
| 12 meses | R$ 945,60 | R$ 1.347,15 | R$ 11.347,15 |
| 24 meses | R$ 528,71 | R$ 2.689,06 | R$ 12.689,06 |
| 36 meses | R$ 392,33 | R$ 4.123,83 | R$ 14.123,83 |
| 48 meses | R$ 326,02 | R$ 5.648,88 | R$ 15.648,88 |
Esticar de 12 para 48 meses reduz a parcela em R$ 619,58, mas multiplica os juros por 4,2. Parcela que cabe no bolso não é o mesmo que empréstimo barato.
Muitas ofertas mostram só a parcela: "R$ 10 mil em 12 × R$ 1.000,00". A taxa embutida sai do caminho inverso da fórmula, que não tem solução direta; ela é encontrada por tentativa, como fazem a função TAXA do Excel e a Calculadora do Cidadão do Banco Central. Neste caso, a taxa é de 2,92% ao mês (41,30% ao ano), e o total pago é R$ 12.000,00.
Se a instituição descontar tarifas ou seguros do valor liberado, a taxa real sobe ainda mais. É isso que o CET (Custo Efetivo Total) mostra, e ele precisa ser informado antes da contratação. A calculadora de empréstimo mostra esse efeito.
Pagar parte da dívida antes do prazo reduz o saldo devedor, e os juros dos meses seguintes passam a incidir sobre um saldo menor. Na Price, você costuma escolher entre manter a parcela e encurtar o prazo, ou manter o prazo e baixar a parcela; reduzir o prazo economiza mais juros. Pelo Código de Defesa do Consumidor, a quitação antecipada, total ou parcial, tem redução proporcional dos juros. Simule as duas opções na calculadora de amortização e veja o passo a passo em reduzir prazo ou parcela.
Ou pule a conta: a calculadora de empréstimo faz a tabela completa mês a mês, e a calculadora de amortização mostra quanto um pagamento extra economiza na Price ou no SAC.
Parcela = valor financiado × taxa ÷ [1 − (1 + taxa)^(−número de parcelas)], com a taxa na mesma unidade das parcelas (ao mês, para parcelas mensais). O resultado é uma parcela fixa, que quita juros e dívida até o fim do prazo.
R$ 945,60 por mês. No total, você paga R$ 11.347,15, dos quais R$ 1.347,15 são juros.
Use a função PGTO: =PGTO(taxa; número de parcelas; −valor). Para o exemplo do artigo, =PGTO(2%;12;-10000) dá R$ 945,60. O sinal negativo no valor faz a parcela sair positiva.
Com a mesma taxa e o mesmo prazo, o SAC paga menos juros, porque amortiza mais dívida no começo. No exemplo, R$ 1.300,00 no SAC contra R$ 1.347,15 na Price. Em troca, as primeiras parcelas do SAC são maiores (R$ 1.033,33 contra R$ 945,60).
Não há fórmula direta: a taxa é encontrada por tentativa, como fazem a função TAXA do Excel e a Calculadora do Cidadão do Banco Central. Uma oferta de R$ 10 mil em 12 × R$ 1.000,00, por exemplo, embute 2,92% ao mês.
Conteúdo educativo. Os exemplos usam taxas hipotéticas. Antes de contratar, peça a simulação oficial com o CET e compare propostas.
Informe valor, prazo e taxa e veja a parcela e a tabela completa, com o efeito do CET.
Abrir a Calculadora de Empréstimo →Se alguma calculadora, simulação ou conteúdo parecer incorreto, avise a gente. Seu retorno ajuda a manter as ferramentas confiáveis e atualizadas.
Relatar um erro por e-mailO Ferramentas de Investimento é um projeto independente. Se ele foi útil para você, considere fazer uma contribuição voluntária para ajudar nos custos de manutenção e no desenvolvimento de novos recursos.
Apoiar o projeto Contribuição opcional via Ko-fi.